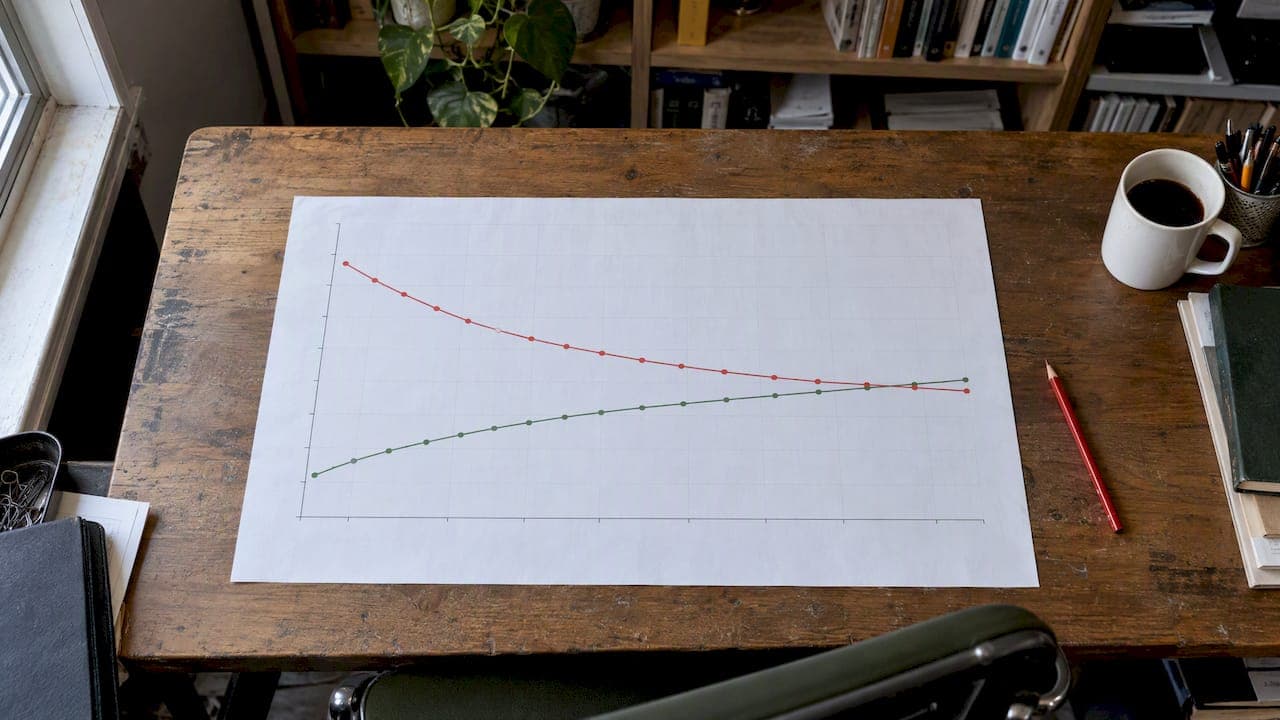
Contango ir backwardation yra dvi priešingos ateities sandorių rinkos būsenos. Kai rinkoje yra contango, vėlesnio termino ateities sandoriai kainuoja daugiau nei žaliava šiandien, todėl kreivė kyla aukštyn. Kai rinkoje yra backwardation, vėlesni sandoriai pigesni už neatidėliotiną (spot) kainą, todėl kreivė leidžiasi žemyn. Abi būsenos keičia ne tik prekybininkų sprendimus, bet ir tai, kiek realiai uždirba ar praranda žaliavų ETF turėtojas, net jei pati žaliavos kaina per metus beveik nepasikeičia. Žemiau paaiškiname, kaip tai atpažinti, kodėl taip nutinka ir ką daryti su šia informacija.
Trumpai
- Contango: ateities kaina aukštesnė už neatidėliotinę, kreivė kyla. Backwardation: ateities kaina žemesnė, kreivė krenta.
- Artėjant galiojimo pabaigai ateities sandorio kaina priartėja prie neatidėliotinos kainos. Šis procesas vadinamas konvergencija.
- Contango rinkoje kontraktų pratęsimo (roll) grąža paprastai neigiama, backwardation rinkoje teigiama. Tai tiesiogiai veikia žaliavų ETF rezultatus.
- Backwardation savaime nėra bulių signalas, o contango nėra meškų signalas. Struktūra rodo dabartinę pasiūlos ir paklausos padėtį, ne garantuotą kainos kryptį.
- Dabartinę naftos rinkos būklę nustatysite patys, palyginę artimiausio ir vėlesnių mėnesių Brent ar WTI sandorių kainas.
Turinys
- Kas yra contango ir backwardation
- Kaip atpažinti struktūrą iš kainų kreivės
- Kodėl rinka atsiduria contango arba backwardation
- Konvergencija: kodėl kainos galiausiai susitinka
- Pratęsimo grąža ir žaliavų ETF
- Ar backwardation yra bulių signalas, o contango meškų?
- Kaip patikrinti, ar nafta dabar contango, ar backwardation
- Mūsų požiūris
- Kur gilinti žinias
- DUK
- Šaltiniai
Kas yra contango ir backwardation
Ateities sandoris (angl. futures) yra standartizuotas susitarimas nupirkti ar parduoti tam tikrą kiekį turto nustatytą dieną ateityje už šiandien sutartą kainą. Tą pačią žaliavą, pavyzdžiui, naftą, galima nupirkti su pristatymu kitą mėnesį, po pusmečio ar po metų, ir kiekvienas terminas turi savo kainą. Sudėję šias kainas į vieną grafiką gauname ateities sandorių kreivę (angl. forward curve arba futures curve).
Würzburgo universiteto tyrime apie arbitražo neturinčias ateities sandorių rinkas contango apibrėžiamas kaip situacija, kai ateities sandorio kaina viršija dabartinę neatidėliotiną kainą, o backwardation kaip situacija, kai ji yra žemesnė. Taigi į klausimą, ar tai tas pats, atsakymas trumpas: ne, tai dvi priešingos kreivės formos.
Verta žinoti ir tai, kad terminai vartojami dviem prasmėmis. Britų Kolumbijos universiteto (UBC) darbe apie žaliavų ateities sandorių kainodarą pabrėžiama, kad praktikai contango ir backwardation dažniausiai nustato pagal neatidėliotinos ir ateities kainų santykį arba pagal kreivės nuolydį, o akademinėje literatūroje kartais ateities kaina lyginama su tikėtina būsima neatidėliotina kaina. Pastaroji prasmė dažnai vadinama „normaliu backwardation“ ir yra teorinė: tikėtinos būsimos kainos niekas tiesiogiai nemato. Šiame straipsnyje kalbame apie praktinę prasmę, kurią matote prekybos platformoje.
| Požymis | Contango | Backwardation |
|---|---|---|
| Ateities kaina, palyginti su neatidėliotina | Aukštesnė | Žemesnė |
| Kreivės forma | Kylanti | Krentanti |
| Ką rinka „sako“ | Šiandien žaliavos pakanka, verta ją laikyti | Žaliavos reikia dabar, laukti brangu |
| Atsargos | Dažniausiai gausios | Dažniausiai menkos |
| Pratęsimo grąža ilgai pozicijai | Paprastai neigiama | Paprastai teigiama |
| Tipinis rizikos šaltinis ilgalaikiam investuotojui | Lėtas vertės „nutekėjimas“ keičiant kontraktus | Staigus struktūros apsivertimas į contango |
Kaip atpažinti struktūrą iš kainų kreivės
Kreivę nesunku susidaryti patiems. Užtenka prekybos platformoje arba biržos puslapyje atsidaryti to paties instrumento kelių iš eilės einančių mėnesių kontraktus.
- Užsirašykite neatidėliotiną arba artimiausio mėnesio kainą. Žaliavoms praktikoje dažnai naudojamas artimiausias (angl. front-month) kontraktas, nes tikroji spot kaina ne visada viešai prieinama.
- Užsirašykite 3, 6 ir 12 mėnesių kontraktų kainas. Daugiau taškų duoda tikslesnį vaizdą, bet šių keturių paprastai pakanka.
- Palyginkite. Jei kainos kyla su kiekvienu vėlesniu terminu, tai contango. Jei krenta, backwardation.
- Pažiūrėkite į skirtumą (angl. spread). Ne tik kryptis, bet ir dydis svarbus: kelių procentų skirtumas per metus ir dešimties procentų skirtumas per metus yra visai skirtingos rinkos.
- Patikrinkite, ar kreivė vienoda per visą ilgį. Pasitaiko mišrių formų: artimi mėnesiai gali būti backwardation, o tolimesni contango, arba atvirkščiai.
Paimkime sąlyginį pavyzdį. Skaičiai sugalvoti tik iliustracijai:
| Kontraktas | A rinka | B rinka |
|---|---|---|
| Artimiausias mėnuo | 80,00 USD | 80,00 USD |
| Po 3 mėn. | 81,20 USD | 78,90 USD |
| Po 6 mėn. | 82,30 USD | 77,60 USD |
| Po 12 mėn. | 84,50 USD | 75,40 USD |
A rinka yra contango: metų kontraktas 4,50 USD, arba apie 5,6 %, brangesnis už artimiausią. B rinka yra backwardation: metų kontraktas 4,60 USD pigesnis. Abiejose rinkose šiandienė kaina ta pati, bet investuotojui, kuris laiko ilgą poziciją ir kas mėnesį keičia kontraktus, rezultatai per metus bus visiškai skirtingi. Prie to grįšime skyriuje apie pratęsimo grąžą.
Kodėl rinka atsiduria contango arba backwardation
Kreivės forma nėra atsitiktinė. Ji atspindi kelias jėgas, kurios veikia vienu metu.
Laikymo kaštai
Kas perka žaliavą šiandien ir nori ją parduoti po pusmečio, turi ją kažkur laikyti, apdrausti ir finansuoti. Saugyklos, draudimas ir palūkanos už pinigus, įšaldytus prekėje, yra laikymo kaštai. Kai atsargų daug, ateities kaina natūraliai linksta būti aukštesnė už dabartinę maždaug šių kaštų dydžiu. Todėl contango dažnai vadinamas „normalia“ gausios pasiūlos rinkos būsena. Kai skirtumas tampa didelis, apsimoka pirkti žaliavą dabar, sandėliuoti ir iš karto parduoti ateities sandorį. Taip atsiranda klasikinis pavyzdys, kai nafta laikoma tanklaiviuose, kol bus parduota brangiau.
Patogumo nauda
Kai žaliavos trūksta, turėti ją fiziškai dabar tampa vertinga. Perdirbimo gamyklai, kuriai rytoj reikia žaliavos, kad nesustotų linija, vėlesnio mėnesio kontraktas nepadeda. Šis pranašumas vadinamas patogumo nauda (angl. convenience yield). Kai jis viršija laikymo kaštus, artimiausi kontraktai brangsta labiau nei tolimesni, ir rinka pereina į backwardation. Tai dažniausiai pasitaiko staiga sumažėjus pasiūlai arba išaugus paklausai, kai atsargos tirpsta.
Rizikos draudimo įmoka
Trečias paaiškinimas susijęs su tuo, kas ir kodėl naudoja ateities sandorius. Gamintojai dažnai iš anksto parduoda savo būsimą produkciją, kad apsidraustų nuo kainų kritimo, o spekuliantai šią riziką perima. Remiantis Andersono ir Danthine'o (1983) teorija, aptariama 2020 m. tyrime apie finansines trintis ir ateities sandorių kainodarą, ateities ir neatidėliotinos kainos skirtumas veikia kaip draudimo įmoka, kurią apsidraudžiantieji moka spekuliantams už rizikos perėmimą. Kai apsidraudžia daugiausia gamintojai, ateities kaina linksta būti žemesnė už tikėtiną būsimą kainą. Kai apsidraudžia daugiausia vartotojai, situacija gali apsiversti.
Konvergencija: kodėl kainos galiausiai susitinka
Kad ir kokia būtų kreivės forma, kiekvienas konkretus kontraktas baigiasi tą pačią dieną, kai jo prekė tampa „šiandienine“. Würzburgo tyrime pažymima, kad artėjant galiojimo pabaigai neatidėliotinos ir ateities kainų skirtumas paprastai mažėja, o galiojimo pabaigos dieną abi kainos beveik visada būna apytiksliai lygios. Priešingu atveju atsirastų nerizikingo pelno galimybė: būtų galima pirkti pigesnėje rinkoje ir iš karto parduoti brangesnėje.
Praktinė išvada tokia: contango rinkoje nupirktas ateities sandoris, jei neatidėliotina kaina nepasikeis, laikui bėgant pigs link spot kainos. Backwardation rinkoje nupirktas sandoris, esant tai pačiai spot kainai, brangs. Būtent šis judėjimas ir sukuria pratęsimo grąžą.
Pratęsimo grąža ir žaliavų ETF
Dauguma privačių investuotojų naftos ar dujų barelių nelaiko. Jie perka žaliavų ETF arba kitus biržoje prekiaujamus produktus, kurie patys laiko ateities sandorius. Kadangi sandoriai baigiasi, fondas reguliariai parduoda besibaigiantį kontraktą ir perka vėlesnį. Šis keitimas vadinamas pratęsimu (angl. roll).
UBC darbe teigiama, kad contango rinkoje pratęsimo grąža yra neigiama, o backwardation rinkoje teigiama, ir kad ji lemia bendrąją, ne grynąją grąžą. Mechanika paprasta. Australijos fondų valdytojo „Betashares“ 2021 m. balandžio paaiškinime apie naftos fondo rezultatus nurodoma, kad contango rinkoje investuotojas parduoda pigesnį besibaigiantį kontraktą ir perka brangesnį vėlesnį, todėl spot naftos kaina turi pakilti bent tiek, kiek siekia neigiama pratęsimo grąža, kad bendra pozicija būtų pelninga.
Grįžkime prie mūsų sąlyginės A rinkos. Jei fondas kas mėnesį keičia kontraktus, o kreivė per metus išlieka tokia pati, jis kiekvieną kartą „perka aukščiau“. Sukaupus metus, tai gali reikšti kelių procentų atsilikimą nuo naftos kainos, nors pati kaina nepajudėjo. B rinkoje vyksta atvirkščiai: fondas kas mėnesį perka pigiau nei parduoda, ir net nekintant spot kainai uždirba.

Fondų valdytojai šią problemą žino. Pavyzdžiui, JAV vertybinių popierių ir biržų komisijai (SEC) pateiktame 2011 m. prospekte aprašoma „optimum yield“ strategija, skirta sumažinti neigiamą contango poveikį žaliavų fondo grąžai. Tokios strategijos renkasi ne automatiškai artimiausią, o palankiausią kreivės vietą. Prieš pirkdami žaliavų ETF, perskaitykite jo prospektą ir išsiaiškinkite, kokius kontraktus ir kaip dažnai jis keičia. Šis vienas puslapis dažnai paaiškina daugiau nei grąžos grafikas.
Kartu reikia sąžiningai pasakyti, kad akademinėje bendruomenėje dėl pratęsimo grąžos reikšmės sutarimo nėra. 2015 m. Ilinojaus universiteto konferencijoje pristatytas tyrimas abejoja pratęsimo grąžos egzistavimu ar svarba ir teigia, kad žaliavų grąžą daugiausia lemia kainų tendencija. Mūsų skaitymu, abu požiūriai suderinami: ilgame horizonte kainos kryptis svarbiausia, bet pratęsimo kaštai yra realus pinigų srautas, kurį verta žinoti prieš atidarant poziciją.
Ilgalaikio grafiko spąstai
Pratęsimas turi dar vieną, mažiau pastebimą pasekmę: jis iškraipo istorinius grafikus. Jei sujungsite besibaigiančius kontraktus į vieną liniją be pataisų, pratęsimo dienomis grafike atsiras dirbtiniai šuoliai, kurių rinkoje iš tikrųjų nebuvo. Contango rinkoje jie atrodys kaip staigus kainos kilimas, backwardation rinkoje kaip kritimas. Techninės analizės lygiai, slankieji vidurkiai ir strategijų testai ant tokio grafiko gali duoti klaidingus signalus. Kaip tai sprendžiama, gerai paaiškina straipsnis apie tęstinius ateities sandorių duomenis ir jų koregavimą atgal (angl. back-adjustment). Jei testuojate strategiją su ateities sandoriais, pirmiausia išsiaiškinkite, kaip sujungti jūsų duomenys.
Ar backwardation yra bulių signalas, o contango meškų?
Tai vienas dažniausių klausimų, ir atsakymas yra „ne automatiškai“. Backwardation iš tikrųjų dažnai sutampa su kylančiomis kainomis, nes ir viena, ir kita atsiranda trūkstant žaliavos. Contango dažnai sutampa su krentančiomis kainomis, nes ir viena, ir kita atsiranda esant pertekliui. Tačiau Würzburgo tyrimas perspėja, kad backwardation nebūtinai reiškia būsimą kainų kilimą, o contango nebūtinai reiškia kritimą: tokia išvada galioja tik tada, jei struktūrą sukėlusi tendencija išliks. Trumpalaikis pasiūlos sutrikimas gali išnykti per kelias savaites, ir kreivė apsivers.
Praktiškai struktūrą verta naudoti kaip kontekstą, ne kaip įėjimo signalą:
- Struktūros pokytis dažnai informatyvesnis nei pati struktūra. Rinka, kuri iš gilaus contango pereina į lygią kreivę, rodo, kad perteklius tirpsta.
- Skirtumo dydis rodo, kiek įtampos yra rinkoje. Lengvas backwardation ir gilus backwardation pasakoja skirtingas istorijas.
- Atsargų duomenys padeda patikrinti, ar kreivė atspindi realią fizinę padėtį, ar trumpalaikį triukšmą.
- Jūsų horizontas lemia, kas svarbiau. Dienos prekybininkui pratęsimo grąža beveik nereikšminga, o metams ETF perkančiam investuotojui ji gali būti esminė.
Kaip patikrinti, ar nafta dabar contango, ar backwardation
Naftos kreivė keičiasi kartu su pasiūla, OPEC+ sprendimais, sezonu ir geopolitika, todėl bet koks „dabartinės būklės“ teiginys straipsnyje paseno jau po kelių savaičių. Geriau išmokti patikrinti patiems, tai užtrunka kelias minutes.
- Pasirinkite etaloną. Europoje dažniausiai žiūrima į Brent, JAV į WTI. Jų kreivės paprastai juda panašiai, bet ne visada vienodai.
- Atsidarykite kontraktų sąrašą pagal mėnesius. Biržos, kuriose šiais kontraktais prekiaujama, savo svetainėse skelbia visų terminų kotiravimus. Tą patį rodo ir dauguma brokerių platformų.
- Palyginkite artimiausią ir 6 ar 12 mėnesių kontraktą. Jei artimiausias brangesnis, rinka yra backwardation. Jei pigesnis, contango.
- Apskaičiuokite skirtumą procentais. Taip galėsite palyginti skirtingus laikotarpius ir skirtingas žaliavas.
- Pažiūrėkite, kaip skirtumas keitėsi per pastarąjį mėnesį. Kryptis dažnai svarbesnė už vienos dienos nuotrauką.
- Pasitikrinkite atsargų duomenis. Savaitinės JAV energetikos informacijos administracijos ataskaitos ir tarptautinių energetikos organizacijų apžvalgos padeda suprasti, ar kreivę grindžia fizinė padėtis.
Tą patį metodą galite taikyti gamtinėms dujoms, metalams, grūdams ir net VIX ateities sandoriams. Pastarieji įdomūs tuo, kad ramiais laikotarpiais jų kreivė dažniausiai būna contango, todėl VIX produktų ilgalaikiai turėtojai susiduria su ta pačia pratęsimo problema, tik dar ryškesne.
Mūsų požiūris

Nuo 2011 m. analizuojame žaliavų, valiutų, akcijų ir ETF rinkas, ir per šį laiką matėme, kad contango ir backwardation yra viena labiausiai neįvertintų temų tarp privačių investuotojų. Žmonės perka naftos ETF, nes tiki, kad nafta brangs, teisingai atspėja kryptį ir vis tiek lieka nepatenkinti rezultatu. Priežastis dažniausiai ne analizėje, o kreivėje, į kurią niekas nepažiūrėjo.
Mūsų patarimas paprastas. Prieš bet kokią poziciją žaliavų ateities sandoriuose ar juos laikančiuose fonduose atsakykite į tris klausimus: kokia dabar kreivės forma, kiek kainuos pratęsimas per jūsų planuojamą horizontą ir ar jūsų laukiamas kainos pokytis tai padengia. Fundamentinė analizė pasako, kur rinka gali eiti. Kreivės struktūra pasako, kiek kainuos ten nueiti. Mums abu atsakymai vienodai svarbūs, ir būtent taip šias temas dėstome savo mokymuose: ne kaip atskiras sąvokas, o kaip vieną sprendimo grandinę.
— Bartas
Kur gilinti žinias
Jei norite išmokti skaityti ne tik ateities sandorių kreivę, bet ir pasiūlos bei paklausos duomenis, atsargų ataskaitas ir makroekonominį kontekstą, kuris lemia, kodėl rinka pereina iš contango į backwardation, rekomenduojame mūsų Fundamentalios analizės akademiją. Ji skirta tiek pradedantiesiems, tiek pažengusiems investuotojams.
Jei norite pirmiausia susipažinti su mūsų mokymo stiliumi, užsiregistruokite į nemokamą seminarą. Tiems, kurie fundamentinius sprendimus nori derinti su grafikais, tinka kursas Techninė ir fundamentinė analizė.
DUK
Ar contango yra blogai?
Nei blogai, nei gerai, tai priklauso nuo jūsų pozicijos. Ilgai pozicijai su reguliariu kontraktų keitimu contango paprastai reiškia neigiamą pratęsimo grąžą, todėl žaliavos kaina turi kilti, kad uždirbtumėte. Sandėliavimo galimybių turintiems dalyviams ir trumpoms pozicijoms contango gali būti palankus.
Ar backwardation reiškia, kad kaina kils?
Nebūtinai. Backwardation rodo, kad žaliavos dabar trūksta, bet jei trūkumas trumpalaikis, kreivė gali greitai apsiversti, o kaina kristi. Struktūrą naudokite kaip kontekstą kartu su atsargų ir paklausos duomenimis, ne kaip vienintelį signalą.
Kodėl naftos ETF atsilieka nuo naftos kainos?
Dažniausia priežastis yra pratęsimo kaštai contango rinkoje: fondas parduoda pigesnį besibaigiantį kontraktą ir perka brangesnį vėlesnį. Įtakos turi ir valdymo mokesčiai bei fondo pasirinkta kontraktų keitimo strategija, kuri aprašyta jo prospekte.
Ar contango ir backwardation būna tik žaliavų rinkose?
Ne. Šios sąvokos taikomos bet kuriai rinkai, kurioje yra skirtingų terminų ateities sandoriai: akcijų indeksams, obligacijoms, valiutoms, kriptovaliutoms ir VIX. Žaliavose jos tiesiog labiausiai pastebimos, nes čia didelę reikšmę turi fizinis laikymas ir atsargos.
Šaltiniai
- Rau-Bredow, „Contango and Backwardation in Arbitrage-Free Futures-Markets“, Würzburgo universitetas, 2022
- Vercammen, „Backwardation and Contango in Commodity Futures Markets“, UBC, 2020
- „Financial frictions and the futures pricing puzzle“, Economic Modelling, 2020
- Betashares, „Understanding the Performance of OOO“, 2021
- SEC, Free Writing Prospectus, 2011
- Peterson, „Contango and Backwardation as Predictors of Commodity Price Direction“, NCCC-134, 2015
- Tęstiniai ateities sandorių duomenys ir koregavimas atgal