Pagrindinė trajektorija: ICE TTF 2026 m. trečiąjį ir ketvirtąjį ketvirtį svyruos apie 45–60 €/MWh, o 2027 m. kryptis rodo nuosaikų atslūgimą link 40–50 €/MWh. Tai bazinis scenarijus su vidutine tikimybe. Žiemos periodas nešasi aukštą riziką į viršų, jei sutriktų suskystintų gamtinių dujų (SGD) tiekimas arba pasikartotų geopolitinė įtampa Artimuosiuose Rytuose.
Pagrindinė sąlyga, galinti apversti visą skaičiavimą: kaip greitai atsistatys SGD srautai į Europą ir ar Europos saugyklos spės pasiekti tikslinį užpildymo lygį iki lapkričio. Rabobank mato TTF apie 47 €/MWh trečiąjį ketvirtį ir 50 €/MWh ketvirtąjį, tačiau Goldman Sachs įspėja, kad ta pati žiema gali pastūmėti kainą tiek žemiau 50 €/MWh, tiek virš 100 €/MWh, priklausomai nuo tiekimo atsigavimo tempo.
Pagrindinės išvados
TTF dujų kaina 2026 m. trečiąjį ir ketvirtąjį ketvirtį svyruos tarp 45–60 €/MWh, o žiemos periodas nešasi didžiausią riziką kilti aukščiau šio intervalo.
| Punktas | Detalės |
|---|---|
| Bazinis kainos intervalas | TTF 2026 m. Q3–Q4 tikėtina 47–60 €/MWh pagal Rabobank ir Ignitis duomenis. |
| Žiemos rizika | Prastas SGD tiekimas gali pastūmėti kainą virš 100 €/MWh trumpam laikotarpiui. |
| Saugyklų lygis kritinis | Balandžio pabaigoje saugyklos buvo tik ~31 % pilnos, tikslas iki lapkričio 80–85 %. |
| Poveikis skiriasi pagal vartotoją | Pramonė jaučia dujų kainą tiesiogiai, o centralizuotas šildymas mažiau, nes ~80 % šilumos gaminama iš biokuro. |
| Markets Factor kaip įrankis | Platforma teikia energetikos sektoriaus analizę ir mokymus, padedančius interpretuoti šiuos scenarijus praktiškai. |
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Turinys
- Kas pasikeitė dujų kainose 2026 metais iki šiol
- Naujausi ICE TTF, EEX ir Henry Hub duomenys
- Kokie kainų scenarijai laukia iki 2027 metų
- Ką stebėti: pagrindiniai rizikos indikatoriai
- Ką prognozės reiškia namų ūkiams ir pramonei
- Kaip sudarytos šios prognozės
- Kaip Markets Factor padeda valdyti dujų kainos riziką
- Šaltiniai
- Dažniausiai užduodami klausimai
Kas pasikeitė dujų kainose 2026 metais iki šiol
Metų pradžioje rinką sudrebino trys dalykai: geopolitinė įtampa dėl Hormūzo sąsiaurio, netolygus SGD tiekimo atsigavimas ir kintantys orų modeliai, kurie tai mažino, tai vėl didino paklausą. Vasarį TTF kaina šoktelėjo iki vidutiniškai 51,99 €/MWh piko, kai rinka reagavo į pranešimus apie galimą tiekimo sutrikimą. Gegužę situacija stabilizavosi ir kaina nukrito iki 44,97 €/MWh, tačiau liepą vėl pakilo iki 53,29 €/MWh rugpjūčio ateities sandoriams.
Keturi veiksniai, pakeitę 2026 metų trajektoriją:
- Geopolitinė rizika Artimuosiuose Rytuose kelis kartus per metus sukėlė staigius kainų šuolius.
- SGD tiekimo atsigavimas vyko lėčiau, nei tikėtasi pavasarį.
- Europos saugyklų užpildymo tempas atsiliko nuo istorinio vidurkio.
- Azijos paklausos konkurencija dėl spot SGD krovinių pastūmėjo kainas aukštyn vasarą.
Naujausi ICE TTF, EEX ir Henry Hub duomenys
Mėnesinė kainų dinamika parodo, kaip greitai keičiasi rinkos nuotaikos. Balandžio ir gegužės mėnesiais kaina krito, o birželio ir liepos mėnesiais grįžo į kilimo trajektoriją.
| Laikotarpis | ICE TTF (€/MWh) | Papildoma informacija |
|---|---|---|
| 2026 m. vasaris (pikas) | ~51,99 | Geopolitinė įtampa pastūmėjo kainą aukštyn |
| 2026 m. gegužė | 44,97 | —, saugyklos ~31 % pilnos |
| 2026 m. birželis (ateities kaina) | ~45 | Rinka stabilizavosi po pavasario kritimo |
| 2026 m. rugpjūtis (ateities kaina, fiksuota liepą) | 53,29 | EEX regioninė kaina 60–65 €/MWh diapazone |
Henry Hub kaina JAV liko santykinai stabili visą pavasarį ir vasarą, nes vidaus gavyba nepatyrė didelių sutrikimų. Tai svarbu Europai netiesiogiai: kai Henry Hub žema, JAV eksportuotojams naudingiau siųsti SGD krovinius į Europą, o ne laikyti juos vidaus rinkai. Europos saugyklų užpildymas balandžio pabaigoje siekė vos ~31 %, o Energetikos reguliavimo institucijų bendradarbiavimo agentūra (ACER) prognozuoja, kad iki lapkričio saugyklos gali pasiekti 80–85 %, jei geopolitinė padėtis nepablogės. Šis skirtumas tarp dabartinio ir tikslinio lygio yra vienas svarbiausių rizikos rodiklių šiam sezonui.
Kokie kainų scenarijai laukia iki 2027 metų
Trys skirtingi analitikų požiūriai duoda tris skirtingus skaičius, ir kiekvienas remiasi kitokia prielaida apie tiekimo atsigavimą. Verta žiūrėti į juos ne kaip į prieštaringus, o kaip į diapazoną, kuriame realybė turėtų atsidurti.
| Laikotarpis | Kainos intervalas (€/MWh) | Tikimybė | Pagrindinis veiksnys |
|---|---|---|---|
| 2026 Q3 | 47–60 | Bazinis / vidutinė | SGD atkūrimo tempas, Azijos konkurencija |
| 2026 Q4 | 50–65 | Bazinis, aukšta rizika žiemai | Saugyklų užpildymas, orai |
| 2026 žiema (piko mėnesiai) | 60–100+ | Žema tikimybė, bet reikšminga rizika | Ekstremalus SGD tiekimo sutrikimas |
| 2027 (visi metai) | 30–42 | Bazinis / žemas | Ilgalaikių kontraktų atslūgimas |
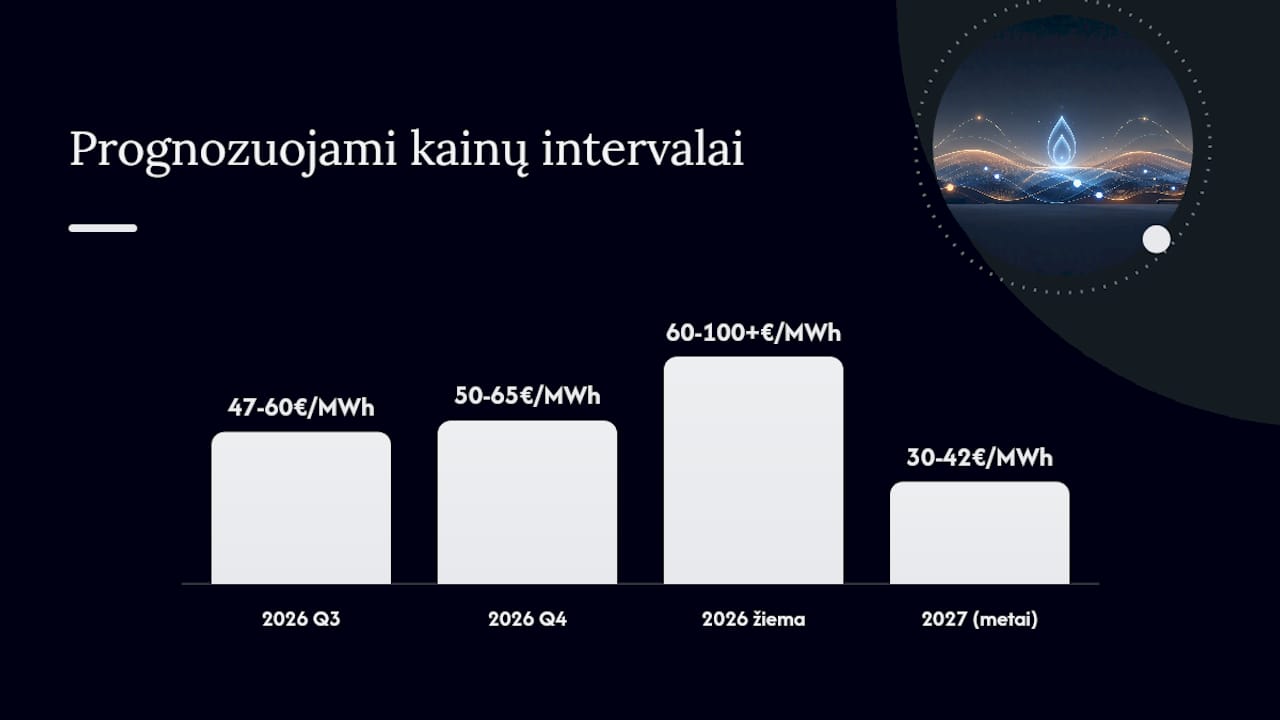
Bazinis scenarijus remiasi prielaida, kad SGD tiekimas atsigauna sklandžiai, o žiema būna vidutinio šaltumo. Tokiu atveju Rabobank prognozuoja apie 47 €/MWh trečiąjį ketvirtį ir 50 €/MWh ketvirtąjį. Kaina laipsniškai slenka žemyn į 2027 metus, pasiekdama apie 42 €/MWh.
Tokiu atveju kaina gali nukristi net žemiau 50 €/MWh, kaip mini ir Goldman Sachs savo analizėje.
Aukštas scenarijus, priešingai, reiškia, kad žiemos piko metu (paprastai gruodis, sausis) sutampa keli neigiami veiksniai vienu metu: šaltas oras, sutrikęs SGD tiekimas ir nauja geopolitinė krizė. Tada TTF gali peršokti 100 €/MWh ribą trumpam laikotarpiui, panašiai kaip 2022 metų žiemą. Namų ūkiui tai galėtų reikšti kelias dešimtis eurų didesnę mėnesio sąskaitą, o pramonės įmonei, kuri suvartoja žymiai didesnius kiekius, poveikis skaičiuojamas jau tūkstančiais eurų per mėnesį.
Ką stebėti: pagrindiniai rizikos indikatoriai
Rinkos dalyviams verta sekti ne vieną, o kelis rodiklius vienu metu, nes jie dažnai veikia kartu, o ne pavieniui.
- Saugyklų užpildymo procentas Europoje. Jei tempas atsilieka nuo ACER tikslo (80–85 % iki lapkričio), tai signalas didėjančiai žiemos rizikai.
- SGD krovinių skaičius, plaukiantis į Europą. Sumažėjęs krovinių srautas dažniausiai reiškia, kad Azija moka daugiau ir laimi konkurenciją dėl tų pačių tanklaivių.
- Henry Hub kainos pokyčiai JAV. Staigus kilimas JAV mažina paskatą eksportuotojams siųsti SGD į Europą.
- TTF ateities sandorių kreivės forma. Backwardation (artimesnės sutartys brangesnės už tolimesnes) rodo, kad rinka nori pirkti dabar, o tai kuria papildomą spaudimą kainai kilti prieš žiemą.
- Geopolitinių žinučių tonas dėl Hormūzo sąsiaurio. Bet koks eskalacijos signalas istoriškai per kelias dienas pasireiškė TTF kainos šuoliu.
Profesionalus patarimas: Jei matote, kad TTF ateities kreivė pereina į backwardation būseną, tai ne vien techninis niuansas. Tai ženklas, kad rinkos dalyviai nebetiki, jog dabartinės kainos ilgai išsilaikys žemos, ir dažnai tai išankstinis signalas apie artėjantį kainų kilimą per kelis mėnesius.
Ką prognozės reiškia namų ūkiams ir pramonei
Poveikis skirtingoms grupėms nėra vienodas, ir tai dažnai lieka nepastebėta viešoje diskusijoje. Lietuvos centralizuoto šildymo sektoriuje apie 80 % šilumos gaminama iš biokuro, kurio kaina svyruoja apie 25 €/MWh ir yra žymiai stabilesnė už dujų rinką. Tai reiškia, kad namų ūkis, šildomas centralizuotai, jaučia TTF svyravimus tik iš dalies, o štai pramonės įmonė, tiesiogiai perkanti dujas gamybos procesams, gauna visą kainos smūgį iš karto.
Trys konkretūs žingsniai kiekvienai grupei:
- Namų ūkiams: peržiūrėti energijos vartojimo efektyvumo priemones (izoliaciją, šildymo grafikus) prieš žiemos piką, kai kaina istoriškai kyla labiausiai.
- Centralizuoto šildymo vartotojams: stebėti savo tiekėjo kainų struktūrą ir klausti, kokia dalis kainos vis dar susieta su dujomis, o ne biokuru.
- Pramonės įmonėms: peržiūrėti esamas tiekimo sutartis, apsvarstyti fiksuotos kainos dalies didinimą arba ankstyvą atsargų pirkimą prieš žiemos sezoną, kol kainos dar arti bazinio scenarijaus.
Kaip sudarytos šios prognozės
Skaičiai remiasi keliais nepriklausomais šaltiniais, todėl skirtumai tarp jų atspindi realų rinkos neapibrėžtumą, o ne klaidą.
- Mėnesinės ICE TTF ir EEX kainos imamos iš Ignitis rinkos apžvalgų.
- Analitikų prognozės remiasi Rabobank ir Goldman Sachs viešai skelbtomis pastabomis.
- Saugyklų užpildymo tikslai remiasi ACER vertinimais.
- Pagrindinė prielaida: geopolitinė padėtis nei smarkiai pablogėja, nei visiškai išsisprendžia, o žiema laikoma vidutinio šaltumo.
Šie intervalai nėra tikslūs taškiniai skaičiai, o galimų rezultatų juosta. Kuo toliau į ateitį žvelgiama, tuo platesnis tampa neapibrėžtumas, todėl 2027 metų skaičiai laikytini kryptimi, o ne tikslia preliminaria kaina. Daugiau apie tai, kaip TTF kaina formuojasi biržoje, rasite dujų kainos biržoje apžvalgoje.
Mano nuomonė ir ką stebėsiu toliau
Manau, kad bazinis scenarijus (47–60 €/MWh) šiuo metu yra realistiškiausias, tačiau žiemos rizika nusipelno daugiau dėmesio, nei jai dažnai skiriama viešose diskusijose. Atnaujinsiu šią analizę, kai tik pasikeis saugyklų užpildymo tempas arba pasirodys naujos Rabobank ar Ignitis apžvalgos.
Kaip Markets Factor padeda valdyti dujų kainos riziką
Sekti TTF svyravimus, saugyklų procentus ir analitikų prognozes vienu metu sudėtinga net patyrusiam investuotojui, o dar sunkiau tai paversti konkrečiu sprendimu savo portfeliui ar verslo biudžetui. Markets Factor sujungia energetikos sektoriaus analizę su praktiniais mokymais, kad skaitytojas ne tik matytų skaičius, bet ir žinotų, kaip juos pritaikyti.
Platformoje rasite nuolat atnaujinamą energetikos sektoriaus apžvalgą, kurioje analizuojami dujų, elektros ir žaliavų rinkų ryšiai. Jei norite giliau suprasti, kaip vertinti tokias prognozes ir sudaryti savo scenarijus, prekybos finansų rinkose mokymai suteikia praktinius įrankius rizikos valdymui. Pradėkite nuo sektoriaus apžvalgos ir pasirinkite mokymų programą, atitinkančią jūsų patirties lygį.
Šaltiniai
- Dujų rinka nerimsta: kainos šoktelėjo, prognozės dėl kito šildymo sezono – miglotos - LRT
- 2026 balandžio gamtinių dujų rinkos apžvalga | Ignitis
- Natural gas: Lower TTF path but winter risks – Rabobank
- Goldman Sachs Sees Both Downside and Extreme Upside Risks for European Gas Prices | Roic News
Dažniausiai užduodami klausimai
Kokia dujų kaina tikėtina 2026 metų žiemą?
Bazinis scenarijus rodo 50–65 €/MWh, tačiau esant tiekimo sutrikimams kaina gali trumpam peršokti 100 €/MWh ribą.
Kodėl dujų kaina 2026 metais taip svyruoja?
Pagrindinės priežastys yra geopolitinė įtampa dėl Hormūzo sąsiaurio, netolygus SGD tiekimo atsigavimas ir konkurencija su Azijos rinka dėl tų pačių krovinių.
Ar 2027 metais dujų kaina bus žemesnė nei 2026 metais?
Taip, dauguma analitikų, įskaitant Rabobank, prognozuoja nuosaikų kritimą į 30–42 €/MWh intervalą 2027 metais.
Kaip dujų kainos pokyčiai paveiks namų ūkio sąskaitą Lietuvoje?
Kur galima sekti naujausius dujų rinkos duomenis?
Markets Factor energetikos sektoriaus apžvalgoje ir Ignitis mėnesinėse rinkos ataskaitose skelbiami naujausi ICE TTF ir EEX kainų duomenys.