Daugumai Lietuvos individualių investuotojų geriausia kombinacija yra kaupiamasis (Acc) UCITS ETF, laikomas per deklaruotą investicinę sąskaitą (IS). Tokiu atveju kapitalo prieaugis apmokestinamas tik pinigų išėmimo metu, taikant fiksuotą 15 % gyventojų pajamų mokesčio tarifą. Deklaracija VMI teikiama per GPM311 formą su H1/H2 priedais.
Trumpai:
- Investicinė sąskaita (IS) leidžia vengti mokesčio tikslingai tada, kai lėšas išsiimi viršijus įneštą sumą, taikant 15 proc. mokesčio tarifą.
- Kaupiamųjų ETF, reinvestuojančių dividendus, yra mokesčių efektyvesni ir sukelia mažiau deklaravimo operacijų nei paskirstomieji fondai.
- Teisiniame kontekste reikalaujama deklaruoti kiekvieną operaciją, įskaitant pervedimus tarp savo sąskaitų, ir tai turi būti padaryta iki birželio 1 d. už praėjusių metų veiklą.
- Apmokestinimas vertybinių popierių pardavimų ir dividendų priklauso nuo fondo tipo ir sąskaitos deklaravimo, tačiau pasirenkant kaupiamąjį ETF galima reikšmingai sumažinti mokesčių našta.
- UCITS fondai, registruoti Airijoje, turi mokestinį pranašumą dėl dvigubo apmokestinimo sutarties ir yra daugiausia pasiūlos, nes draudžia JAV fondus ir užtikrina europinį reguliavimą.
Turinys
- Santrauka: kas lemia ETF apmokestinimą Lietuvoje
- Investicinė sąskaita (IS): teisės aktai, kas gali deklaruoti ir pagrindinės taisyklės
- Acc vs Dist ir UCITS poveikis mokesčiams: ką rinktis praktikoje
- Deklaravimas VMI: GPM311 praktiniai žingsniai ir terminai
- Skaičiavimo pavyzdžiai: IS vs ne-IS ir Acc vs Dist
- Praktiniai patarimai: brokerio išrašai, dokumentacija ir apskaita
- Redaktoriaus perspektyva: kaip mes analizuojame IS ir ETF mokesčius
- Marketsfactor mokymai: gilesnis žvilgsnis į rinkas ir mokesčių logiką
- Šaltiniai
- Dažniausiai užduodami klausimai
Santrauka: kas lemia ETF apmokestinimą Lietuvoje
ETF apmokestinimas Lietuvoje priklauso nuo trijų dalykų: ar sąskaita deklaruota kaip investicinė, ar fondas kaupiamasis (Acc), ar paskirstomasis (Dist), ir kur fondas registruotas. Šitos trys kintamosios lemia, kada mokesti sumoki ir kiek jo iš viso susimoka per investavimo laikotarpį.
Investicinė sąskaita veikia kaip mokestinio atidėjimo mechanizmas. Jei sąskaita atitinka reikalavimus ir apie ją informavai VMI, kapitalo prieaugis nėra apmokestinamas kiekvieną kartą parduodant vertybinius popierius. Mokestis atsiranda tik tada, kai iš sąskaitos išsiimi lėšas, viršijančias įneštą sumą. Šis režimas įsigaliojo 2025-01-01, ir jis pakeitė ankstesnę praktiką, kurioje kiekvienas pardavimas galėjo generuoti apmokestinamąjį įvykį.
Jei sąskaita nėra deklaruota kaip investicinė, taikomos bendros GPM taisyklės: kapitalo prieaugis iš vertybinių popierių pardavimo apmokestinamas tuo metu, kai jis realizuojamas, o pirmiems 500 € pelno per metus gali būti taikoma neapmokestinamoji riba, priklausomai nuo bendros gyventojo pajamų struktūros. Praktiškai tai reiškia, kad aktyviai prekiaujantis investuotojas be IS turi sekti kiekvieną pardavimo sandorį atskirai.
Fondo tipas keičia visą skaičiavimo logiką:
- Acc (kaupiamasis) ETF vidiniu būdu reinvestuoja gaunamus dividendus. Investuotojui jie nepatenka į sąskaitą kaip grynieji pinigai, todėl nėra atskiro apmokestinamo įvykio. Dividendų vertė tiesiog padidina fondo kainą, o mokestis susimoka tik parduodant ar išsiimant.
- Dist (paskirstomasis) ETF išmoka dividendus grynaisiais tiesiai į sąskaitą. Šie pinigai apmokestinami tą pačią mokestinę deklaraciją, kurioje juos gavai, nepriklausomai nuo to, ar sąskaita yra investicinė.
- UCITS reglamentavimas riboja, kokie fondai iš viso prieinami Lietuvos mažmeniniams investuotojams. PRIIPS reglamentas faktiškai uždaro kelią daugumai JAV biržose kotiruojamų ETF, todėl rinkoje dominuoja Airijoje registruoti UCITS fondai, tokie kaip VWCE, CSPX ar IWDA.
- Airijos domicilis suteikia mokestinį pranašumą JAV akcijų dividendams: dėl Airijos ir JAV dvigubo apmokestinimo sutarties, prie šaltinio išskaičiuojamas mokestis sumažinamas iki 15 %, o kitos jurisdikcijos gali taikyti didesnį tarifą.
Šie penki elementai kartu sudaro visą ETF mokesčių gaires, kurias reikia žinoti prieš pasirenkant konkretų fondą ar tarpininką.
Investicinė sąskaita (IS): teisės aktai, kas gali deklaruoti ir pagrindinės taisyklės
Investicinės sąskaitos režimas nėra rinkodaros terminas. Jis įtvirtintas Gyventojų pajamų mokesčio įstatymo pakeitimuose ir konkretizuotas VMI raštuose, tarp jų R-1332 paaiškinime dėl investicinės sąskaitos taikymo tvarkos. Režimas galioja nuo 2025 m. sausio 1 d., ir per jį gauti pajamos priskiriamos B klasės pajamoms, deklaruojamoms metinėje deklaracijoje.
Kad sąskaita būtų pripažinta investicine, ji turi būti atidaryta finansų įstaigoje, veikiančioje Europos ekonominėje erdvėje, EBPO šalyje arba šalyje, su kuria Lietuva turi dvigubo apmokestinimo išvengimo sutartį. Praktiškai tai apima daugumą didžiųjų Europos brokerių ir bankų, taip pat nemažai populiarių tarptautinių platformų.
Registravimo procesas susideda iš kelių žingsnių:
- Informuoti VMI apie sąskaitą, nurodant finansų įstaigos pavadinimą, sąskaitos numerį ir investavimo pradžios datą. Tai padaroma metinės deklaracijos GPM311 vedlio pagalba, pasirenkant investicinės sąskaitos statusą.
- Sekti įnašus ir išmokas kiekvienoje sąskaitoje atskirai. VMI reikalauja žinoti tikslų įneštų lėšų likutį, o ne bendrą portfelio rinkos vertę.
- Deklaruoti operacijas per GPM311H1 ir GPM311H2 priedus, kuriuose fiksuojami įnašai, išmokėjimai, operacijų rūšys ir, jei taikoma, užsienyje sumokėtas mokestis.
- Pateikti deklaraciją iki einamųjų metų birželio 1 d., jei praėjusiais metais buvo bet koks išėmimas iš investicinės sąskaitos, viršijantis įneštą sumą.
Vienas dažnai nepastebimas niuansas: pervedimai tarp dviejų paties investuotojo deklaruotų investicinių sąskaitų nelaikomi išėmimu. Tai leidžia laisvai perkelti lėšas iš vieno brokerio pas kitą, jei abi sąskaitos yra tinkamai deklaruotos, nesukeliant apmokestinamojo įvykio.
Sutuoktiniams taikoma atskira logika: kiekvienas sutuoktinis turi savo investicinę sąskaitą arba dalį bendros sąskaitos, ir mokestinė prievolė skaičiuojama individualiai, nebent sąskaita aiškiai priskirta vienam asmeniui.
Profesionalus patarimas: Nesirink deklaruoti brokerio bendros klientų pinigų sąskaitos numerio vietoje savo asmeninės sąskaitos ar kliento identifikatoriaus. Tai vieną iš dažniausių klaidų, kurią VMI nurodo raštu R-1332, ir ji gali sukelti painiavą tikrinant deklaraciją.
Acc vs Dist ir UCITS poveikis mokesčiams: ką rinktis praktikoje
Skirtumas tarp Acc ir Dist ETF nėra kosmetinis. Jis nulemia, kiek kartų per investavimo laikotarpį sumoki mokestį ir kiek administracinio darbo tenka kiekvienais metais.
Acc ETF su deklaruota investicine sąskaita yra mokestiškai efektyviausia kombinacija, kurią gali pasirinkti Lietuvos investuotojas. Fondas reinvestuoja gaunamus dividendus savo viduje, todėl jie niekada nepatenka į tavo sąskaitą kaip grynieji pinigai. Nėra atskiro apmokestinamojo įvykio kiekvienais metais, todėl pinigai, kurie kitu atveju būtų nuėję mokesčiui, toliau dirba rinkoje. Mokestis susimoka vienu kartu, kai išsiimi lėšas iš IS.
Dist ETF veikia kitaip, net jei laikomas per investicinę sąskaitą. VMI raštas R-4646 aiškina svarbų niuansą: gautas dividendas prilyginamas įnašui į investicinę sąskaitą, o tai padidina sąskaitos bazę mokesčio skaičiavimo tikslais. Bet tai nereiškia, kad mokestis nuo dividendo atidedamas.
Profesionalus patarimas: Jei tavo tikslas yra minimalus administracinis krūvis, rinkis Acc versiją net jei skirtumas kainoje ar likvidumo atžvilgiu tarp Acc ir Dist atrodo nedidelis. Kiekvienas Dist dividendas reiškia papildomą įrašą deklaracijoje.
UCITS struktūra prideda dar vieną sluoksnį. Dauguma populiarių pasaulinių indeksinių ETF, prieinamų Lietuvos investuotojams, yra registruoti Airijoje. Tai nėra atsitiktinumas: Airijos ir JAV dvigubo apmokestinimo sutartis sumažina prie šaltinio išskaičiuojamą mokestį JAV akcijų dividendams iki 15 %, palyginti su didesniu tarifu, kuris būtų taikomas kitose jurisdikcijose registruotam fondui.
PRIIPS reglamentas iš esmės uždarė kelią JAV biržose listinguotiems ETF Europos mažmeniniams investuotojams, nes tokie fondai neturi ES reikalaujamo pagrindinės informacijos dokumento. Praktinė pasekmė: jei nori investuoti į S&P 500 ar pasaulinį akcijų indeksą, rinkos pasiūla yra sutelkta į UCITS alternatyvas, o ne į originalius amerikietiškus fondus.
Deklaravimas VMI: GPM311 praktiniai žingsniai ir terminai
Deklaravimo procesas prasideda nuo teisingo sąskaitos priskyrimo VMI elektroninėje deklaravimo sistemoje (EDS).
- Prisijunk prie EDS ir pasirink metinę pajamų mokesčio deklaraciją GPM311 už praėjusius kalendorinius metus.
- Vedlio H dalyje pažymėk, kad turi investicinę sąskaitą, ir nurodyk finansų įstaigos pavadinimą, sąskaitos numerį bei datą, kada sąskaita pradėta naudoti investavimui.
- Užpildyk GPM311H1 priedą, kuriame nurodomi visi įnašai per metus: pervedimai iš asmeninės banko sąskaitos, dividendai, priskirti prie sąskaitos bazės, ir kitos operacijos, keičiančios sąskaitos likutį.
- Užpildyk GPM311H2 priedą, kuriame fiksuojami išėmimai, viršijantys įneštą sumą, ir, jei taikoma, užsienyje sumokėtas mokestis, kad būtų galima jį įskaityti pagal dvigubo apmokestinimo sutartis.
- Patikrink apskaičiuotą mokestį ir pateik deklaraciją iki tų metų, kuriais buvo išėmimas, birželio 1 dienos.
Terminas nėra lankstus: jei per praėjusius metus išsiėmei lėšų iš investicinės sąskaitos, deklaraciją reikia pateikti nepriklausomai nuo to, kokia buvo suma. Dokumentus, patvirtinančius įnašus, pervedimus ir brokerio išrašus, reikia saugoti mažiausiai tiek, kiek galioja bendrieji mokestinių dokumentų saugojimo terminai Lietuvoje.
Dažniausios klaidos, su kuriomis susiduria pirmą kartą deklaruojantys:
- Deklaruoti bendrą brokerio klientų pinigų sąskaitos numerį vietoje asmeninės investicinės sąskaitos identifikatoriaus.
- Painioti portfelio rinkos vertę su faktiniu įneštų lėšų likučiu, kas iškreipia mokesčio bazę.
- Užmiršti pažymėti pervedimą tarp dviejų savo deklaruotų investicinių sąskaitų kaip neapmokestinamą operaciją.
- Nepridėti užsienyje sumokėto mokesčio dokumentų, kai fondas ar brokeris veikia kitoje šalyje.
Profesionalus patarimas: Prieš pildydamas GPM311, atsisiųsk metinį brokerio sąskaitos ataskaitos dokumentą (account statement), kuriame atskirai matomi Cash In ir Cash Out judėjimai. Tai išgelbės valandas laiko, lyginant su rankiniu sandorių perskaičiavimu.
Skaičiavimo pavyzdžiai: IS vs ne-IS ir Acc vs Dist
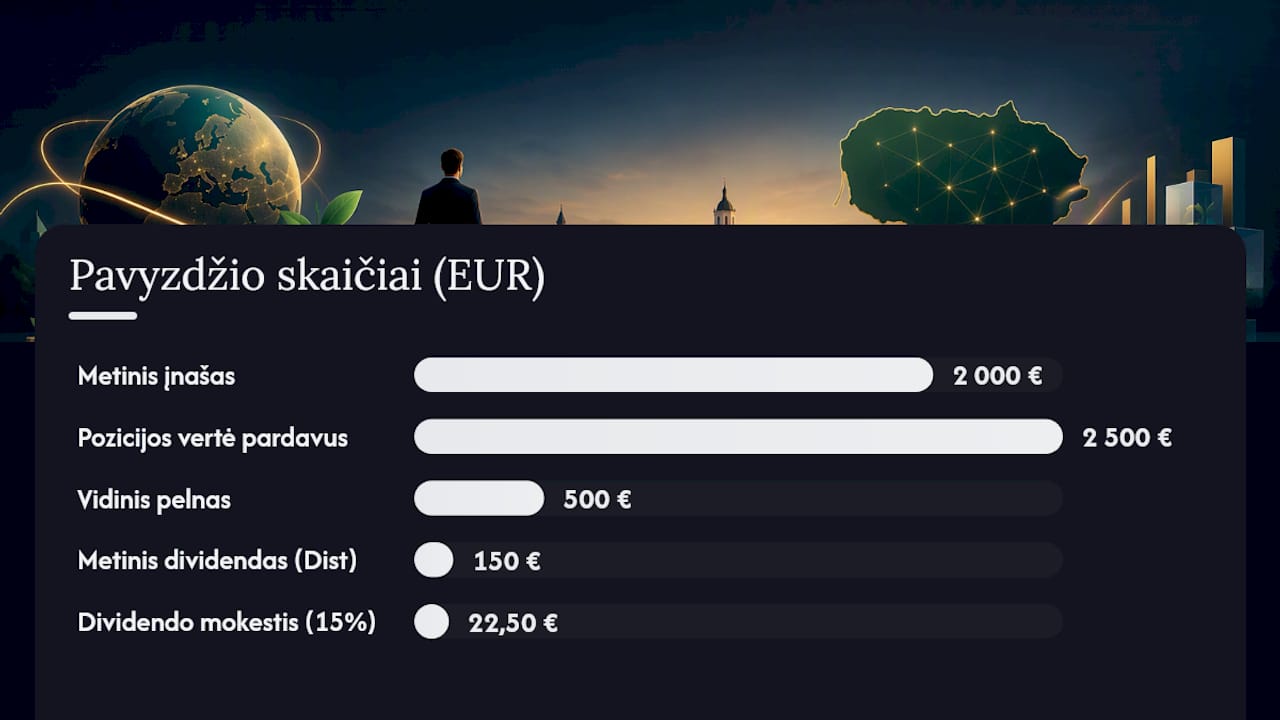
Skaičiai paaiškina geriau nei bendri principai. Tarkime, investuotojas per metus įneša 2 000 € į deklaruotą investicinę sąskaitą, perka Acc UCITS ETF, po metų parduoda dalį pozicijos už 2 500 € (viduje sąskaitos, be išėmimo), o kitais metais išsiima 1 000 € iš sąskaitos.
| Situacija | Veiksmas | Mokestinė pasekmė |
|---|---|---|
| IS, Acc ETF, pardavimas viduje sąskaitos | Parduoda už 2 500 €, pinigai lieka IS | Mokesčio nėra, kol lėšos nepaimtos iš sąskaitos |
| IS, išėmimas 1 000 € | Išsiima 1 000 € iš 2 500 € likučio | Apmokestinama proporcinga pelno dalis 15 % tarifu, priklausomai nuo santykio tarp įnašo ir likučio |
| Ne IS, tas pats pardavimas | Parduoda vertybinius popierius už 2 500 €, gavus 500 € pelno | Pelnas apmokestinamas tą pačią mokestinę deklaraciją, kurioje pardavimas įvyko |
| Dist ETF, metinis dividendas 150 € | Gauna 150 € dividendą į sąskaitą | Apmokestinama 15 % tų metų deklaracijoje, nepriklausomai nuo IS statuso |
Antrame eilutėje esantis „proporcingas apmokestinimas“ reiškia, kad VMI skaičiuoja, kokia dalis išimtos sumos yra grynasis pelnas, o kokia dalis yra tiesiog susigrąžintas įnašas. Kai išsiimi 1 000 € iš sąskaitos, kurios visas likutis (įnašas plius pelnas) yra 2 500 €, ir iš to 2 000 € yra tavo pradinis įnašas, tik proporcinga pelno dalis apmokestinama, o ne visa išimta suma.
Dist scenarijuje matyti kitas mechanizmas: 150 € dividendas apmokestinamas tų pačių metų deklaracijoje, sudarant 22,50 € mokesčio nepriklausomai nuo to, ar tie pinigai buvo išimti iš sąskaitos, ar liko investuoti toliau.
Ilgesniam laikotarpiui skirtumas tarp dviejų strategijų kaupiasi. Investuotojas, laikantis Acc ETF per IS dešimt metų ir neišimantis lėšų, sumoka mokestį vieną kartą, pabaigoje, nuo bendro sukaupto pelno. Investuotojas, laikantis Dist ETF, sumoka mažas mokesčio dalis kiekvienais metais nuo gautų dividendų, net jei tuos dividendus iš karto reinvestuoja atgal į rinką. Skirtumas atsiranda dėl to, kad Acc strategijoje anksčiau sumokėtinas mokestis lieka rinkoje ir toliau generuoja augimą, o Dist strategijoje ta dalis iškrenta iš apyvartos kiekvienais metais.
Praktiniai patarimai: brokerio išrašai, dokumentacija ir apskaita
Tvarkinga dokumentacija yra pusė sėkmingo deklaravimo. VMI tikrina ne tik galutinę sumą, bet ir tai, ar deklaruotas likutis atitinka realų sąskaitos judėjimą.
- Kaupk brokerio Cash In / Cash Out ataskaitas kiekvieniems metams atskirai, nesitikėdamas, kad prisiminsi tikslias datas ir sumas metų gale.
- Pažymėk kiekvieną pervedimą tarp savo deklaruotų sąskaitų kaip neapmokestinamą operaciją, kad išlaikytum aiškų operacijų pėdsaką VMI patikrinimui.
- Jei fondas ar tarpininkas veikia užsienyje ir nuskaičiuoja mokestį prie šaltinio, saugok dokumentus, patvirtinančius sumą ir šalį, kad galėtum ją teisingai nurodyti GPM311H2 priede.
Profesionalus patarimas: Rinkdamasis tarp kelių panašių UCITS ETF, pirmenybę teik Acc versijai vien dėl administracinio patogumo. Mažesnis skaičius apmokestinamų įvykių reiškia mažiau eilučių deklaracijoje ir mažesnę riziką padaryti klaidą.
Redaktoriaus perspektyva: kaip mes analizuojame IS ir ETF mokesčius
Iš visų mokestinių kombinacijų, kurias analizavome, Acc ETF per deklaruotą investicinę sąskaitą pasirodo kaip pagrįstas pasirinkimas daugumai ilgalaikių investuotojų. Tai nėra universalus atsakymas kiekvienam, ypač aktyviems prekiautojams, bet pasyviam kaupimui strategija atrodo logiška.
Ši informacija yra bendro pobūdžio. Prieš priimant sprendimus dėl konkrečios sąskaitos struktūros, verta pasitarti su mokesčių konsultantu. Norint giliau suprasti rinkų analizę, kviečiame į nemokamą seminarą.
— Bartas
Marketsfactor mokymai: gilesnis žvilgsnis į rinkas ir mokesčių logiką
Suprasti, kaip apmokestinamas ETF, yra tik dalis kelio. Kita dalis, kurios dažnai trūksta savarankiškai besimokantiems investuotojams, yra gebėjimas įvertinti, kada ir kokį fondą pirkti pagal rinkos situaciją, ne tik pagal mokestinę struktūrą.
Svetainė siūlo konkrečią finansų rinkų analizę nuo 2011 metų. Techninė ir fundamentinė analizė padeda suprasti, kada rinka verta įėjimo, o Fundamentalios analizės akademija gilinasi į tai, kokie ekonominiai veiksniai stumia ETF kainas ilgu laikotarpiu. Kartu su mokesčių žiniomis, kurias jau turi perskaitęs šį straipsnį, tai suteikia pilnesnį vaizdą, negu vien deklaravimo instrukcijos.
Jei tik pradedi ir nesi tikras, nuo ko pradėti, nemokamas seminaras yra paprastas pirmas žingsnis susipažinti su Marketsfactor mokymo formatu prieš renkantis ilgesnę programą.
Šaltiniai
- VMI: kaip apskaičiuojamas pajamų mokestis išmokėjus lėšas iš investicinės sąskaitos
- VMI: GPM311H1 / GPM311H2 aprašas
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kaip apmokestinami ETF Lietuvoje, jei neturiu investicinės sąskaitos?
Kapitalo prieaugis apmokestinamas tą mokestinį laikotarpį, kai parduodi vertybinius popierius su pelnu, taikant bendras GPM taisykles. Neapmokestinamoji riba gali siekti iki 500 € per metus, priklausomai nuo bendros pajamų struktūros.
Kada mokėti mokesčius už ETF laikant per investicinę sąskaitą?
Mokestis atsiranda tik tada, kai iš investicinės sąskaitos išsiimi lėšas, viršijančias įneštą sumą. Taikomas 15 % tarifas, nepriklausomai nuo išimtos sumos dydžio.
Kuo skiriasi Acc ir Dist ETF mokestiniu požiūriu?
Acc ETF reinvestuoja dividendus viduje, todėl mokestis susimoka tik parduodant ar išsiimant lėšas. Dist ETF dividendai apmokestinami kasmet, gavimo metais, 15 % tarifu, net jei laikomi per investicinę sąskaitą.
Kokia deklaravimo data GPM311 už investicinę sąskaitą?
Deklaraciją reikia pateikti iki tų metų, kuriais buvo atliktas išėmimas iš sąskaitos, birželio 1 dienos. Deklaruojama per EDS vedlio H dalį su GPM311H1 ir GPM311H2 priedais.
Ar UCITS ETF turi mokestinį pranašumą prieš JAV ETF?
UCITS fondai, registruoti Airijoje, naudojasi Airijos ir JAV sutartimi, kuri sumažina prie šaltinio išskaičiuojamą mokestį JAV dividendams iki 15 %. Be to, PRIIPS reglamentas riboja JAV biržose listinguotų ETF prieinamumą, todėl UCITS praktiškai yra pagrindinis pasirinkimas Lietuvos investuotojams.
Kokia dažniausia klaida deklaruojant ETF pajamas VMI?
Dažniausia klaida yra deklaruoti brokerio bendrą klientų pinigų sąskaitos numerį vietoje asmeninės investicinės sąskaitos identifikatoriaus. Kita dažna klaida — painioti bendrą portfelio rinkos vertę su faktiniu įneštų lėšų likučiu.