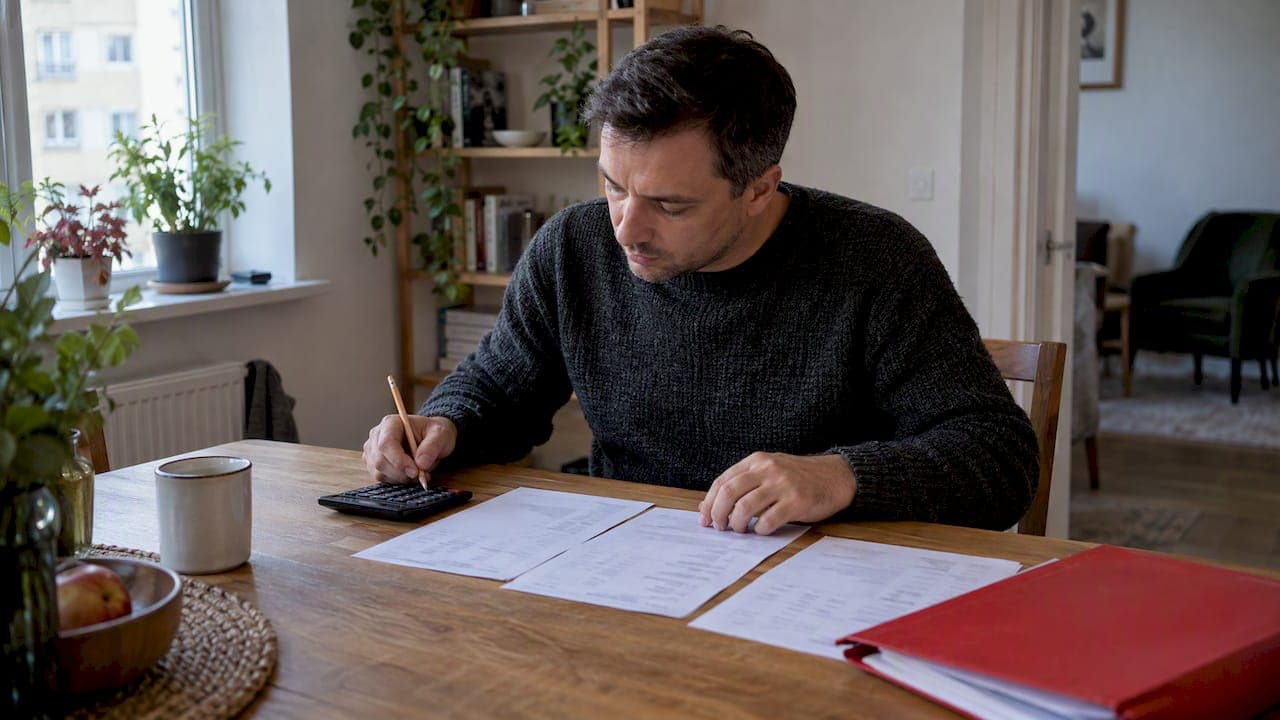
Baziniame scenarijuje 2026 m. Euribor išliks aukštesnis nei ankstesniais metais ir artimas dabartiniam lygiui, o rizikos veiksniai, ypač energijos kainos, gali jį pastūmėti link 3 % ribos ateities sandorių kreivėje. Pagrindinis variklis yra Europos Centrinio Banko sprendimai ir infliacijos projekcijos, kurios tiesiogiai keičia jūsų mėnesinę paskolos įmoką. Toliau rasite scenarijus, skaičiavimo pavyzdžius ir konkrečius veiksmus, padėsiančius apsispręsti dėl fiksavimo ar refinansavimo.
Trumpai:
- Užsitęsus aukštoms energijos kainoms, Euribor gali artėti prie 3 %; joms sparčiau kritus ir infliacijai mažėjant, ECB galėtų švelninti politiką.
- 130 000 € paskolai 25 metams su 1,8 procentinio punkto marža, Euribor pakilus vienu procentiniu punktu, mėnesio įmoka padidėja apie 79 €.
- Fiksavimą vertinkite pagal likusį paskolos laiką, rizikos toleranciją ir banko mokesčius; refinansavimas naudingas, jei sumažina maržą arba bendras išlaidas.
Turinys
- Kas yra Euribor ir kaip jis apskaičiuojamas
- Dabartinės 3, 6 ir 12 mėnesių Euribor reikšmės ir jų reikšmė jūsų paskolai
- ECB sprendimai 2026 metais ir jų įtaka Euribor prognozėms
- Trys galimi Euribor scenarijai 2026 metais
- Kaip Euribor pokytis paveikia jūsų mėnesinę įmoką: skaičiavimo pavyzdžiai
- Ką daryti, jei turite paskolą su kintama norma
- Marketsfactor perspektyva: ką verta stebėti toliau
- Mokymai ir analizės, padedančios priimti sprendimą dėl paskolos
- Dažniausiai užduodami klausimai
- Šaltiniai
Kas yra Euribor ir kaip jis apskaičiuojamas
Euribor rodo vidutinę palūkanų normą, už kurią didieji Europos bankai skolina eurus vieni kitiems. Dažniausiai paskoloms taikomi 3, 6 ir 12 mėnesių terminai, kurių kiekvienas atspindi skirtingą rinkos lūkesčių horizontą.
Rodiklis skaičiuojamas pagal hibridinę metodologiją, kurią administruoja Europos pinigų rinkų institutas (EMMI). Ji remiasi dviejų lygių hierarchija: pirmas lygis naudoja realius sandorius, antras, kai sandorių trūksta, pasitelkia interpoliavimą ir ekspertinį vertinimą. 2026 m. birželio mėnesį EMMI atnaujino metodologiją: įskaičiavimų tikslumas padidintas iki trijų dešimtainių skaičių, o kai kuriems antro lygio atvejams pradėtas taikyti duomenų vėlinimo principas, vadinamas „lookback“ koregavimu EMMI metodologijos dokumentuose. Oficialias dienos reikšmes galima rasti EMMI svetainėje, jos skelbiamos kiekvieną darbo dieną.
Dabartinės 3, 6 ir 12 mėnesių Euribor reikšmės ir jų reikšmė jūsų paskolai
Naujausios fiksingo reikšmės skelbiamos EMMI svetainėje kasdien, o Lietuvos bankų taikomos normos dažniausiai remiasi praėjusio mėnesio vidurkiu. 2026 m. birželį 6 mėnesių Euribor vidutiniškai siekė daugiau nei du su puse procento Lietuvos banko duomenimis.
Būsto paskoloms dažniausiai taikomas 6 mėnesių Euribor, vartojimo ar verslo paskoloms kartais naudojamas 3 arba 12 mėnesių terminas, priklausomai nuo sutarties sąlygų. Galutinę palūkanų normą sudaro pasirinktas Euribor terminas plius banko marža, kuri nekinta per visą sutarties laikotarpį ir lieka fiksuota, net kai pats Euribor svyruoja.
ECB sprendimai 2026 metais ir jų įtaka Euribor prognozėms
2026 m. rugsėjo 10 d. Europos Centrinis Bankas pakėlė visas tris bazines palūkanų normas po ketvirtadalį procentinio punkto: indėlių galimybės norma tapo apie du ir pusę procento, pagrindinių refinansavimo operacijų norma – apie du ir tris ketvirtadalius procento, o ribinio skolinimosi norma siekė beveik tris procentus, pokyčiai įsigaliojo nuo rugsėjo 16 dienos ECB sprendime. Šis sprendimas tiesiogiai formuoja rinkos lūkesčius dėl tarpbankinių palūkanų, nes Euribor seka pagrindinių ECB normų kryptį.

ECB darbuotojų projekcijos numato vidutinę metinę infliaciją euro zonoje 2026 m. 2,1 % rugsėjo projekcijose. Kol infliacija viršija ECB vidutinės trukmės tikslą, Valdančioji taryba linkusi laikyti palūkanas aukštesnes ilgiau, o tai palaiko aukštesnį Euribor lygį artimiausiais mėnesiais.
Rinkos šiuos signalus interpretuoja per ateities sandorių kainas. 2026 m. ECB taip pat pabrėžia, kad liks pasirengęs koreguoti normas priklausomai nuo naujų duomenų, todėl rinkos lūkesčiai gali keistis gana sparčiai po kiekvieno svarbesnio makroekonominio pranešimo.
Trys galimi Euribor scenarijai 2026 metais
Remiantis ECB projekcijomis ir rinkos signalais, galima išskirti tris realistiškus kelius, kuriais Euribor gali judėti iki metų pabaigos.
- Bazinis scenarijus: Euribor stabilizuojasi arti dabartinio lygio, infliacijai laipsniškai mažėjant pagal ECB projekcijas.
- Aukštesnis scenarijus: užsitęsęs energijos kainų spaudimas ir geopolitinis neapibrėžtumas verčia ECB laikyti normas aukščiau ilgiau, Euribor priartėja prie 3 % ribos.
- Žemesnis scenarijus: energijos kainos sparčiai krenta, infliacija mažėja greičiau nei prognozuota, ECB anksčiau pradeda švelninti politiką.
Tai reiškia, kad paskolų turėtojams verta planuoti biudžetą atsižvelgiant į šiek tiek aukštesnę įmoką, o ne tikėtis greito palūkanų kritimo.
Kaip Euribor pokytis paveikia jūsų mėnesinę įmoką: skaičiavimo pavyzdžiai
Būsto paskolos įmoka skaičiuojama pagal anuiteto formulę, kurioje palūkanų norma (Euribor plius marža) tiesiogiai veikia mėnesinį mokėjimą. Kuo didesnė norma, tuo didesnė dalis įmokos tenka palūkanoms, o ne pagrindinei sumai.
Panagrinėkime pavyzdį: paskola 130 000 eurų, 25 metų laikotarpis, marža 1,8 procentinio punkto.
- Esant Euribor 2,6 % (bendra norma 4,4 %), mėnesinė įmoka siekia apie 714 eurų.
- Euribor pakilus 0,5 punkto iki 3,1 % (bendra norma 4,9 %), įmoka išauga iki maždaug 753 eurų, tai yra apie 39 eurais daugiau per mėnesį.
- Euribor pakilus 1,0 punkto iki 3,6 % (bendra norma 5,4 %), įmoka pakyla iki apie 793 eurų, tai yra 79 eurais daugiau nei pradinė.
- Euribor pakilus 2,0 punkto iki 4,6 % (bendra norma 6,4 %), įmoka pasiekia apie 874 eurus, tai yra 160 eurų daugiau per mėnesį.
Statistinis orientyras: Lietuvos banko duomenys rodo, kad Euribor kilimas jau 2026 m. padidino paskolų palūkanas šalyje, o tai reiškia realų įmokų augimą tūkstančiams gyventojų su kintama norma.
Banko marža veikia kaip pastovus daugiklis: didesnė marža reiškia didesnę bazinę įmoką, tačiau procentinis jautrumas Euribor pokyčiui lieka panašus, nes marža pati nekinta sutarties laikotarpiu.

Ką daryti, jei turite paskolą su kintama norma
Kai Euribor kryptis neaiški, verta veikti sistemingai, o ne reaguoti impulsyviai.
- Peržiūrėkite sutartį ir patikrinkite, koks Euribor terminas taikomas ir kada vyksta kito periodo peržiūra.
- Apskaičiuokite savo jautrumą: kiek įmoka padidėtų esant +0,5, +1,0 ar +2,0 punkto pokyčiui.
- Palyginkite banko siūlomas fiksuotos normos sąlygas su dabartine kintama norma bent penkerių metų horizonte.
- Apsvarstykite refinansavimą kitame banke, jei naujos sąlygos sumažintų bendrą maržą ar kaštus.
Sprendimą dėl fiksavimo verta grįsti trimis kriterijais: kiek laiko dar liko mokėti paskolą, kokia jūsų finansinė rizikos tolerancija ir kokie yra fiksavimo kaštai konkrečiame banke. Ilgesnis likęs laikotarpis paprastai pateisina fiksavimą, nes apsaugo nuo kelių metų svyravimų.
Profesionalus patarimas: Prieš priimdami sprendimą, pasiskaičiuokite įmoką trims scenarijams, bazinam, aukštesniam ir žemesniam, kad matytumėte realų biudžeto koridorių, o ne vieną skaičių.
Marketsfactor perspektyva: ką verta stebėti toliau
Palaikome bazinį scenarijų, tačiau energijos kainų rizika lieka didžiausias neapibrėžtumo šaltinis šiam laikotarpiui.
Verta sekti tris duomenų srautus: ECB sprendimų kalendorių, ateities sandorių kreivę ir energetikos kainų indeksus.
— Bartas
Mokymai ir analizės, padedančios priimti sprendimą dėl paskolos
Teorija apie Euribor scenarijus naudinga, bet realų sprendimą lengviau priimti, kai mokate patys modeliuoti rinkos duomenis, o ne pasikliauti vien svetimomis prognozėmis. Mūsų techninės ir fundamentinės analizės kursas moko skaityti ECB pranešimus, infliacijos projekcijas ir ateities sandorių kreives taip, kad galėtumėte patys vertinti, kuria kryptimi juda palūkanos.
Jei norite pirmiausia pažvelgti, kaip toks scenarijų modeliavimas atrodo praktiškai, pradėkite nuo mūsų nemokamo seminaro. Tai paprastas pirmas žingsnis suprasti, kaip palūkanų pokyčiai veikia jūsų finansinius sprendimus, be jokių įsipareigojimų.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kokia Euribor prognozė 2026 metams?
Baziniame scenarijuje Euribor 2026 m. išliks artimas dabartiniam lygiui, o ateities sandorių kreivė rodo galimą kilimą iki maždaug 3 % ECB projekcijų duomenimis. Kryptį lemia ECB infliacijos prognozės ir energijos kainų dinamika.
Kodėl Euribor keičiasi dažniau nei bankų indėlių palūkanos?
Paskolų palūkanos Lietuvoje reaguoja į Euribor pokyčius beveik iš karto, nes dauguma sutarčių numato automatinį perskaičiavimą kas kelis mėnesius Lietuvos banko duomenimis. Indėlių normos dažniausiai koreguojamos su didesniu vėlavimu, nes bankai jas keičia rečiau.
Kaip Euribor pokytis konkrečiai veikia mano mėnesinę įmoką?
Kiekvienas papildomas procentinis punktas padidina mėnesinę įmoką proporcingai likusiai paskolos sumai ir terminui, pavyzdžiui, 130 000 eurų paskolai 25 metams vienas papildomas punktas prideda apie 79 eurus per mėnesį. Tikslų pokytį geriausia pasiskaičiuoti pagal savo konkrečią paskolos sumą ir maržą.
Ar verta fiksuoti Euribor normą 2026 metais?
Fiksavimas tampa patrauklesnis, kai iki paskolos pabaigos liko daugiau nei penkeri metai ir jūsų rizikos tolerancija žema, ypač kai rinkos signalai rodo galimą normos kilimą ateities sandorių duomenimis. Prieš apsisprendžiant verta palyginti banko siūlomą fiksuotą normą su dabartiniu kintamos normos lygiu bei fiksavimo kaštais.
Kur rasti oficialias Euribor reikšmes?
Oficialias dienos reikšmes skelbia Europos pinigų rinkų institutas (EMMI) savo svetainėje kiekvieną darbo dieną, o metodologijos detales galima rasti jų transparentumo dokumentuose. Lietuvos bankas taip pat reguliariai skelbia apžvalgas apie Euribor poveikį vietos kreditavimo rinkai.