EV/EBITDA = Įmonės vertė (EV) padalinta iš EBITDA — rodiklis, parodantis, kiek kartų rinka vertina įmonės EBITDA. Šis daugiklis parodo pelningumą santykyje su visa kapitalo struktūra, ne vien akcijų kaina, todėl analitikai jį vertina labiau nei P/E, lygindami skirtingos skolos struktūros įmones.
Trumpai:
- EV/EBITDA rodiklis leidžia įvertinti įmonės pelningumą ir kapitalo struktūrą, nes apima visą jos vertę ir pelną prieš palūkanas, mokesčius, nusidėvėjimą.
- Krūvininkų skolos ir grynųjų pinigų pozicijos turėtų būti tiksliai įtrauktos į EV skaičiavimą, kad rezultatas atspindėtų faktinę įmonės vertę.
- Žemi EV/EBITDA rodikliai dažnai reiškia mažesnį įvertinimą arba riziką, o aukšti gali signalizuoti apie tariamą spartų augimą ar brangią rinką.
- Nepakanka remtis tik adjusted EBITDA; būtina patikrinti korekcijų pagrįstumą ir suderinti duomenis su cash flow ar DCF analize.
- Svarbu palyginti daugiklį su sektoriaus vidurkiais ir tikrinti, ar nėra didelių skirtumų dėl skolos, CAPEX ar vienkartinių sąnaudų.
Turinys
- Kas yra EV ir kas yra EBITDA — formulės ir komponentai
- Kaip apskaičiuoti EV/EBITDA — žingsniai ir praktinės pastabos
- Pavyzdinis skaičiavimas žingsnis po žingsnio
- Interpretacija: tipiniai diapazonai ir ką jie reiškia investuotojui
- Ribotumai ir dažniausios klaidos taikant EV/EBITDA
- Praktinė kontrolinė kortelė analitikui: taikymo veiksmai
- Išvados ir rekomendacijos
- Autoriaus perspektyva apie EV/EBITDA praktikoje
- Marketsfactor mokymai padeda įsisavinti vertinimo įgūdžius
- Šaltiniai
- Dažniausiai užduodami klausimai
Kas yra EV ir kas yra EBITDA — formulės ir komponentai
EV/EBITDA daugiklis susideda iš dviejų atskirai skaičiuojamų dydžių, ir jų tikslumas nulemia visos analizės kokybę.
Įmonės vertė (EV) apskaičiuojama taip: rinkos kapitalizacija + bendra skola + pirmenybinės akcijos + mažumos interesas − grynieji pinigai ir jų ekvivalentai, kaip nurodo Wall Street Prep metodika. Šis skaičius parodo, kiek realiai kainuotų nupirkti visą įmonę, įskaitant jos skolas, ne tik akcijas.
EBITDA dažniausiai skaičiuojama iš apačios į viršų: grynasis pelnas + palūkanos + mokesčiai + nusidėvėjimas + amortizacija, kaip apibrėžia Investopedia. Alternatyvus, „iš viršaus žemyn“ metodas pradeda nuo pajamų ir atima veiklos sąnaudas, neįskaitant nusidėvėjimo.
Pagrindinis skirtumas nuo P/E rodiklio: EV/EBITDA neutralizuoja skirtingas mokesčių ir skolinimosi strategijas, todėl leidžia palyginti įmones su skirtinga kapitalo struktūra:
- EV rodo visą įmonės vertę rinkoje, ne tik akcininkų dalį.
- EBITDA atspindi veiklos pelningumą prieš finansavimo ir apskaitos sprendimus.
- P/E priklauso nuo skolos lygio ir mokesčių tarifo, todėl mažiau tinka tarptautiniams palyginimams.
Kaip apskaičiuoti EV/EBITDA — žingsniai ir praktinės pastabos
Skaičiavimas atrodo paprastas, bet tikslumas priklauso nuo duomenų šaltinių ir korekcijų.
- Surinkite paskutinių dvylikos mėnesių (TTM) EBITDA iš finansinių ataskaitų, ne vien metinės ataskaitos vidurkio.
- Nustatykite balansines skolos pozicijas: ilgalaikę ir trumpalaikę skolą, lizingo įsipareigojimus.
- Apskaičiuokite grynuosius pinigus ir jų ekvivalentus, tačiau iš EV atimkite tik perteklinį likutį, ne visą kasos sumą, nes dalis pinigų reikalinga kasdienei veiklai, kaip pažymi CTA Acquisitions.
- Patikrinkite, ar naudojama koreguota (adjusted) EBITDA, ir atsargiai peržiūrėkite, kokios korekcijos buvo pridėtos.
- Sulyginkite rezultatą su laisvuoju pinigų srautu (FCF) ir CAPEX duomenimis — jei skirtumas didelis, ieškokite priežasčių.
Profesionalus patarimas: Niekada nepasitikėkite vien adjusted EBITDA skaičiumi iš pristatymo skaidrės — visada patikrinkite aiškinamąjį raštą, kuriame nurodyta, kokios sumos buvo pridėtos atgal.
Pavyzdinis skaičiavimas žingsnis po žingsnio
Tarkime, įmonė turi 50 mln. € rinkos kapitalizaciją, 15 mln. € skolos ir 5 mln. € grynųjų pinigų. Metinė EBITDA yra 8 mln. €.
- EV skaičiavimas: 50 mln. € + 15 mln. € − 5 mln. € = 60 mln. €.
- EBITDA nustatymas: 8 mln. € (patikrinta pagal TTM duomenis, be vienkartinių elementų).
- Daugiklio dalyba: 60 mln. € ÷ 8 mln. € = 7,5x.
- Interpretacija: 7,5x yra žemiau tipinio 8–15x diapazono, kaip nurodo Valutico analizė, tad įmonė gali būti nepakankamai įvertinta arba rinka mato riziką, kurią reikia patikrinti atskirai.
Palyginus su sektoriaus vidurkiu, skirtumas gali skatinti patikrinti skolos struktūrą ir augimo prognozes prieš skubotą išvadą.
Interpretacija: tipiniai diapazonai ir ką jie reiškia investuotojui
EV/EBITDA daugiklis skaitomas kontekste, ne izoliuotai.
Reikšmė žemiau 8x dažnai rodo galimą nepakankamą įvertinimą, 8–15x laikoma tipiniu diapazonu daugumai sektorių, o virš 15x paprastai atspindi rinkos lūkesčius dėl spartaus augimo, kaip pažymi Valutico.
Sektoriaus specifika keičia šias ribas smarkiai. Kapitalui intensyvūs sektoriai (energetika, telekomunikacijos) dažnai prekiaujami žemesniais daugikliais, nes reikalauja didelių CAPEX investicijų.
- Žemas daugiklis gali reikšti nepastebėtą galimybę, jei fundamentai stiprūs, bet rinka klaidingai reaguoja į laikinus veiksnius.
- Žemas daugiklis gali būti ir įspėjimas, jei skolos lygis auga arba pramonė patiria struktūrinį nuosmukį.
- Aukštas daugiklis reikalauja patikrinti, ar augimo prognozės realistiškos, ar tiesiog rinka permoka.
Ribotumai ir dažniausios klaidos taikant EV/EBITDA
EBITDA neatspindi visos finansinės tikrovės, ir tai analitikas privalo turėti omenyje kiekvieną kartą.
Pagrindinė problema: EBITDA ignoruoja kapitalo išlaidas (CAPEX) ir apyvartinio kapitalo pokyčius, todėl įmonė su dideliais investicijų poreikiais gali atrodyti pelningesnė, nei realiai yra, kaip pastebi AccountingTools.
- Nevertinkite adjusted EBITDA aklai — patikrinkite kiekvieną korekciją per aiškinamuosius raštus.
- Nelyginkite skirtingų sektorių daugiklių tiesiogiai, nes kapitalo intensyvumas keičia „normalų“ diapazoną.
- Neignoruokite vienkartinių pajamų ar sąnaudų, kurios dirbtinai pakelia arba nuleidžia EBITDA.
Profesionalus patarimas: Palyginkite paskutinio ketvirčio CAPEX su istoriniu nusidėvėjimu — jei CAPEX mažai sutampa su nusidėvėjimu, EBITDA gali pervertinti realų pinigų srautą. Su investicijų atskaitymų mechanika susipažinę analitikai lengviau atskiria realų kapitalo poreikį nuo apskaitinio triuko.
Praktinė kontrolinė kortelė analitikui: taikymo veiksmai
Kai vertinate įmonę su EV/EBITDA, laikykitės tvarkos, kuri sumažina klaidų riziką.
- Patikrinkite TTM EBITDA pagrįstumą ir palyginkite su adjusted EBITDA versija.
- Perskaičiuokite EV komponentus, atskirdami operacinį grynųjų pinigų likutį nuo perteklinio.
- Palyginkite gautą daugiklį su sektoriaus peer grupe, ne su bendru rinkos vidurkiu.
- Kryžmiškai patikrinkite rezultatą su laisvuoju pinigų srautu (FCF) arba DCF modeliu, kaip rekomenduoja AccountingTools.
| Veiksmas | Kam skirtas |
|---|---|
| TTM ir adjusted EBITDA patikra | Užtikrinti duomenų tikslumą |
| EV komponentų perskaičiavimas | Išvengti perteklinių pinigų klaidos |
| Peer grupės palyginimas | Kontekstualizuoti daugiklį |
| FCF/DCF kryžminė patikra | Patikrinti realų pinigų srautą |
Išvados ir rekomendacijos
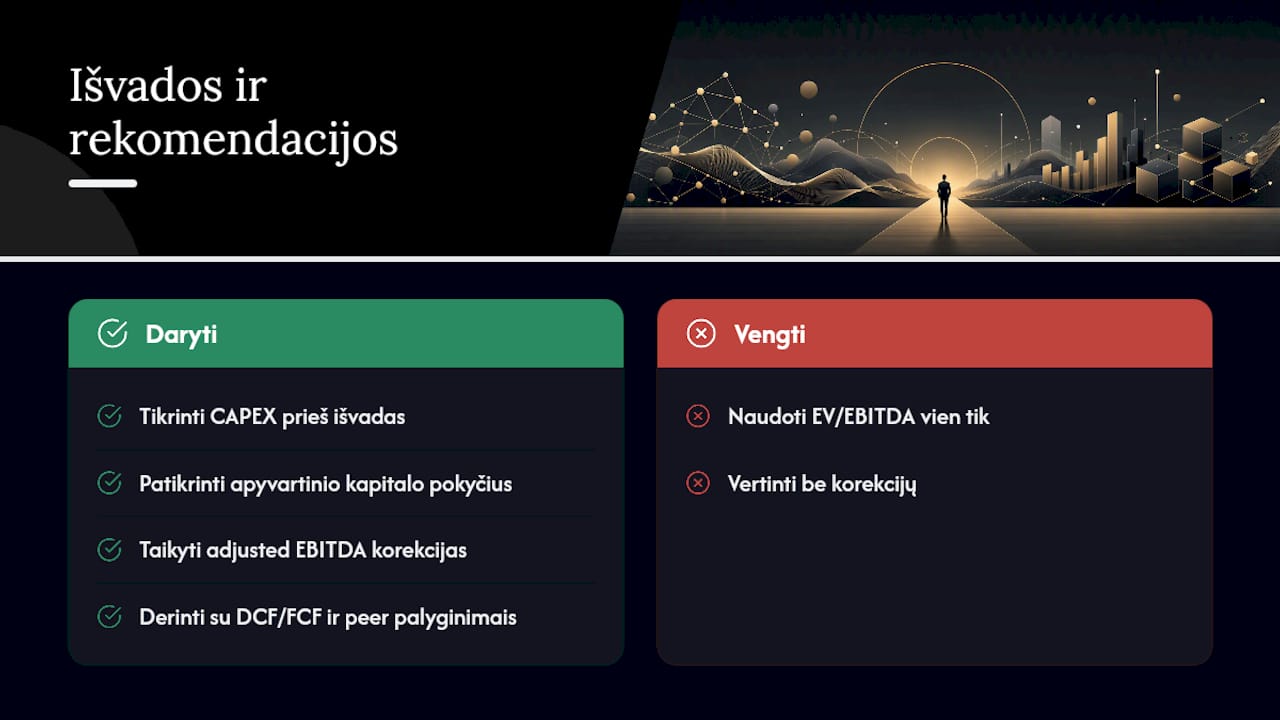
EV/EBITDA daugiklis yra naudingas, greitas įrankis, bet niekada nebūna vienintelis vertinimo šaltinis. Visada patikrinkite CAPEX, apyvartinio kapitalo pokyčius ir adjusted EBITDA korekcijas prieš darant išvadą. Geriausias rezultatas gaunamas derinant šį daugiklį su DCF ar FCF analize ir sektoriaus peer palyginimais, ne naudojant jį atskirai.
Autoriaus perspektyva apie EV/EBITDA praktikoje
Dirbdamas su analize ir mokydamas kitus vertinti įmones, pastebiu vieną pasikartojantį klaidos šabloną: analitikai pasitiki EBITDA skaičiumi be CAPEX patikros. Visada tikrinkite abu kartu.
— Bartas
Marketsfactor mokymai padeda įsisavinti vertinimo įgūdžius
Skaičiavimas popieriuje ir realaus balanso analizė su tikrais duomenų failais skiriasi. Mokymai ir seminarai skirti tiems, kurie nori praktikos su tikrais atvejais, ne tik teorija.
Kursų programoje rasite praktines užduotis su realiais finansinių ataskaitų failais, kur reikia patiems apskaičiuoti EV, patikrinti EBITDA korekcijas ir palyginti rezultatą su sektoriaus peer grupe. Konsultacijos leidžia patikrinti, ar jūsų skaičiavimo logika atlaiko kritiką. Programa tinka analitikams ir investuotojams, siekiantiems savarankiškai atlikti pirminę patikrą prieš investicinį sprendimą. Registraciją į artimiausius mokymus rasite Marketsfactor.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Šaltiniai
- EV/EBITDA explained: a key valuation multiple for investors
- Enterprise value (TEV) | Formula + Calculator
- EBITDA: Definition, Calculation and Criticisms
- Deloitte — Disclosures about non-GAAP financial measures (EBIT/EBITDA)
- What is EBITDA? — AccountingTools
Dažniausiai užduodami klausimai
Kas yra EV/EBITDA daugiklis?
Tai rodiklis, gaunamas dalinant įmonės vertę (EV) iš EBITDA, parodantis, kiek kartų rinka vertina įmonės veiklos pelną.
Kuo EV/EBITDA skiriasi nuo P/E rodiklio?
EV/EBITDA įvertina visą kapitalo struktūrą, įskaitant skolą, todėl leidžia palyginti įmones nepaisant jų finansavimo ar mokesčių skirtumų, kai P/E to nedaro.
Kodėl reikia tikrinti adjusted EBITDA?
Koreguota EBITDA gali būti pakeista be aiškaus pagrindimo, todėl būtina patikrinti aiškinamuosius raštus ir įsitikinti, kad korekcijos pagrįstos, kaip nurodo Deloitte.
Ar EV/EBITDA pakankamas vertinant įmonę?
Ne. Šis daugiklis geriausiai veikia kartu su laisvojo pinigų srauto (FCF) ar DCF analize, nes EBITDA neatspindi tikro pinigų srauto.