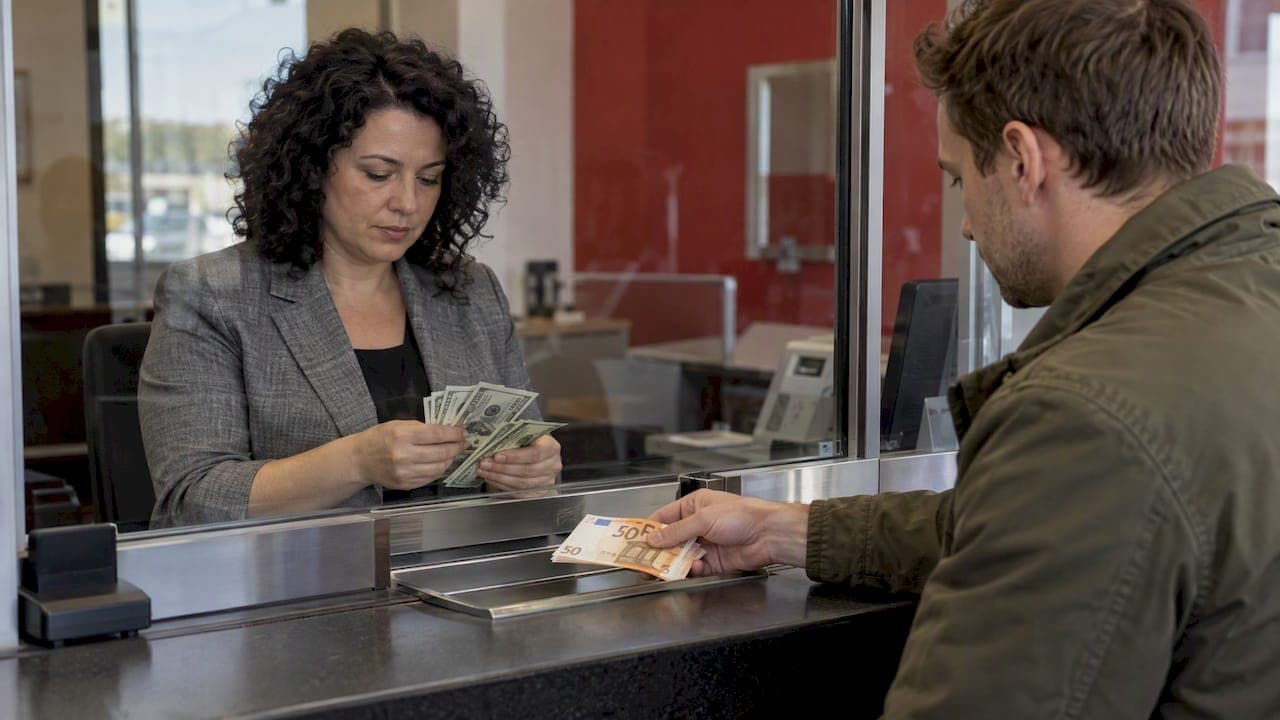
Kai JAV federalinis rezervų bankas (FED) didina palūkanas, doleris dažniausiai stiprėja. Kai mažina, dažniausiai silpsta. Priežastis paprasta: kapitalas juda ten, kur už tą pačią riziką mokama daugiau. Tačiau kursą lemia ne pats sprendimas, o tai, kiek jis skiriasi nuo rinkos lūkesčių ir nuo kitų centrinių bankų, pirmiausia Europos Centrinio Banko (ECB), politikos. Jei FED padaro tai, ko visi laukė, doleris gali beveik nepajudėti. Jei jis nustebina, kursas gali pasikeisti per kelias minutes. Žemiau paaiškiname mechanizmą, išimtis ir rodiklius, pagal kuriuos investuotojas Lietuvoje gali įvertinti dolerio kryptį.
Trumpai
- Aukštesnės JAV palūkanos dolerį daro patrauklesnį, žemesnės mažina jo patrauklumą. Tai bendra kryptis, ne taisyklė be išimčių.
- Kursą judina netikėtumas: FED tyrimų duomenimis, netikėtas 100 bazinių punktų JAV palūkanų lūkesčių padidėjimas istoriškai stiprindavo dolerį maždaug 2,5–5 proc.
- Svarbu palūkanų skirtumas: jei ECB juda ta pačia kryptimi kaip FED, poveikis EUR/USD porai susilpnėja.
- Doleris gali judėti „ne ta kryptimi“ dėl rizikos nuotaikų, prekybos politikos ar pasitikėjimo JAV ekonomika.
- Lietuvos investuotojui dolerio pokytis tiesiogiai keičia JAV akcijų, obligacijų ir aukso grąžą eurais.
Turinys
- Pagrindinis mechanizmas: palūkanų skirtumas ir kapitalo srautai
- Svarbu ne sprendimas, o staigmena
- Kai doleris juda „ne ta kryptimi“
- Trumpasis poveikis ir ilgalaikė kryptis
- Ką tai reiškia Lietuvos investuotojui ir verslui
- Rodikliai, kuriuos verta stebėti
- Mūsų požiūris
- Išmokite patys skaityti FED ir dolerio signalus
- Dažniausiai užduodami klausimai
- Šaltiniai
Pagrindinis mechanizmas: palūkanų skirtumas ir kapitalo srautai
FED nustato federalinių fondų palūkanų normos intervalą, t. y. kainą, už kurią JAV bankai vienas kitam skolina vienos nakties pinigus. Nuo šios normos priklauso trumpalaikių JAV iždo vekselių, indėlių ir pinigų rinkos fondų pajamingumas. Kai šios pajamos kyla, užsienio investuotojui verta laikyti pinigus doleriais, o norint juos įsigyti, reikia pirkti dolerių. Didesnė paklausa kelia kainą.
Tačiau investuotojas renkasi ne tarp „aukštų“ ir „žemų“ palūkanų apskritai, o tarp šalių. Europos investuotojas lygina JAV pajamingumą su tuo, ką gauna euro zonoje. Todėl svarbiausias dydis yra palūkanų skirtumas tarp JAV ir kitų šalių. FED ekonomistų analizė rodo, kad dolerio reakciją lemia būtent netikėti JAV ir užsienio palūkanų lūkesčių skirtumo pokyčiai: jei skirtumas netikėtai padidėja, doleris paprastai stiprėja, o jei užsienio lūkesčiai pasikeičia panašiai, poveikis susilpnėja.
Praktiškai tai reiškia, kad EUR/USD porai vienodai svarbūs du posėdžiai: FED ir ECB. Jei FED palūkanas padidina 0,25 procentinio punkto, o ECB tą pačią savaitę padaro tą patį, skirtumas nepasikeičia ir didelio impulso doleriui nėra.
Ką reiškia „stipresnis doleris“ EUR/USD poroje
Lietuvoje dolerio kursas dažniausiai matomas per EUR/USD porą, kuri rodo, kiek dolerių kainuoja vienas euras. Čia lengva susipainioti:
- EUR/USD krinta (pvz., nuo 1,15 iki 1,10): už eurą gaunate mažiau dolerių, vadinasi, doleris stiprėja.
- EUR/USD kyla (pvz., nuo 1,10 iki 1,15): už eurą gaunate daugiau dolerių, vadinasi, doleris silpnėja.
Plačiau dolerio vertę rodo dolerio indeksas (DXY), sekantis dolerį kelių pagrindinių valiutų krepšelio atžvilgiu. Euras jame turi didžiausią svorį, todėl DXY ir EUR/USD dažniausiai juda priešingomis kryptimis.
Svarbu ne sprendimas, o staigmena
Rinka FED sprendimus įkainoja iš anksto. Kai ateities sandoriai rodo, kad palūkanų didinimas beveik užtikrintas, didžioji dolerio reakcijos dalis įvyksta dar prieš posėdį. Todėl FED tyrėjai pabrėžia, kad lūkesčius atitinkantys sprendimai paprastai turi mažai įtakos kursui, o judesį sukelia tai, kas rinkai buvo nauja.
To paties tyrimo duomenimis, po netikėto 100 bazinių punktų JAV pinigų politikos lūkesčių padidėjimo doleris vidutiniškai sustiprėdavo nuo 2,5 iki 5 proc. prieš daugumą valiutų. Svarbu: kalbama apie lūkesčių pokytį, o ne apie vieno posėdžio sprendimą. Toks pokytis gali atsirasti ir be palūkanų keitimo, pavyzdžiui, kai FED pirmininkas spaudos konferencijoje užsimena, kad didinimų bus daugiau, nei rinka manė.
Tas pats galioja ir švelninimui. San Francisko FED analizė parodė, kad pranešimai apie netikėtą pinigų politikos švelninimą, įskaitant kiekybinio skatinimo programas, istoriškai lėmė dolerio nuvertėjimą. Kitaip tariant, FED dolerį veikia ne tik per palūkanas, bet ir per savo balanso dydį.

Pavyzdys: kaip skaityti posėdžio dieną
Įsivaizduokite tris scenarijus, kai rinka prieš posėdį beveik visiškai tikisi palūkanų didinimo 0,25 procentinio punkto:
- FED padidina 0,25 p. p. ir signalizuoja, kad tai paskutinis žingsnis. Sprendimas atitinka lūkesčius, bet ateities perspektyva švelnesnė, nei tikėtasi. Doleris gali net susilpnėti, nors palūkanos ką tik pakilo.
- FED padidina 0,25 p. p. ir neduoda naujų signalų. Staigmenos nėra, kursas dažnai lieka arti ankstesnio lygio.
- FED padidina 0,25 p. p., o naujos prognozės rodo dar du didinimus. Lūkesčiai pakyla, palūkanų skirtumas su euro zona plečiasi, doleris dažniausiai stiprėja.
Todėl po kiekvieno posėdžio verta skaityti ne tik antraštę su skaičiumi, bet ir pareiškimą, balsavimo rezultatus, ekonomines prognozes bei pirmininko spaudos konferenciją. Pavyzdžiui, kai keli komiteto nariai balsuoja už griežtesnį sprendimą nei dauguma, rinka tai gali vertinti kaip ženklą, kad politika ateityje gali būti griežtesnė.
Kai doleris juda „ne ta kryptimi“
Palūkanų ir valiutos ryšys yra tendencija, o ne dėsnis. Yra bent šešios priežastys, dėl kurių doleris gali reaguoti kitaip, nei siūlo vadovėlinė schema.
1. Rizikos nuotaikos. FED analizė apie pasaulinį pinigų politikos griežtinimo laikotarpį rodo, kad nors empirinis ryšys tarp JAV palūkanų ir dolerio egzistuoja, kursų svyravimus stipriai veikia ir bendras rinkos rizikos vertinimas. Neramumų laikotarpiais doleris dažnai veikia kaip saugus prieglobstis, todėl jis gali stiprėti net mažėjant palūkanoms.
2. Pasitikėjimas JAV ekonomika. 2025 m. kovo FED posėdžio protokole užfiksuota, kad su tarifais susiję įvykiai sukėlė didelį nepastovumą valiutų rinkose, o doleris bendrai nuvertėjo, nes, regis, sumažėjo investuotojų optimizmas dėl santykinio JAV ekonomikos stiprumo. Palūkanos tuo metu nebuvo mažinamos, o doleris vis tiek silpo.
3. Kitų centrinių bankų veiksmai. Jei ECB ar kitas didelis centrinis bankas pradeda kiekybinį skatinimą, tai stiprina dolerį, o FED ekspansyvūs sprendimai jį silpnina. Tokią asimetriją aprašo ir tyrimas apie netradicinės politikos pranešimus JAV ir užsienyje.
4. Trumpojo laikotarpio triukšmas. Sent Luiso FED primena, kad empiriniai tyrimai rodo valiutų kursus trumpuoju laikotarpiu esant beveik nenuspėjamus, todėl aukštesnės palūkanos gali turėti mažai arba jokio poveikio kursui. Kelių dienų judesiai dažnai atspindi pozicijų uždarymą, likvidumą ar atsitiktines naujienas.
5. Ilgalaikis aukštų palūkanų poveikis ekonomikai. Akademiniame darbe argumentuojama, kad ilgai išliekantis didesnis palūkanų skirtumas gali didinti įmonių finansavimo sąnaudas, mažinti konkurencingumą ir eksportą, o tai ilgainiui gali lemti valiutos nuvertėjimą. Tai nėra pagrindinis scenarijus doleriui, bet primena, kad aukštos palūkanos ilgainiui veikia ir realiąją ekonomiką.
6. Stipraus dolerio grįžtamasis ryšys. Pats stiprus doleris tampa veiksniu, kurį FED vertina. 2015 m. FED pinigų politikos ataskaitoje nurodyta, kad JAV augimą stabdė silpnas užsienio augimas ir padidėjusi dolerio vertė, neigiamai veikusi grynąjį eksportą. Kai doleris per stiprus, FED gali būti atsargesnis su tolesniu griežtinimu, o rinka tai įkainoja iš anksto.
Trumpasis poveikis ir ilgalaikė kryptis
Vienas dažniausių klaidų šaltinių yra minutės reakcijos painiojimas su mėnesių tendencija. Juos geriau vertinti atskirai.
| Kriterijus | Tiesioginė reakcija | Ilgalaikis poveikis |
|---|---|---|
| Laiko horizontas | Minutės ar valandos po pranešimo | Mėnesiai ar metai |
| Kas judina kursą | Staigmena, palyginti su rinkos lūkesčiais | Palūkanų ciklo kryptis ir skirtumas su kitomis šalimis |
| Pagrindiniai signalai | Pareiškimo tekstas, prognozės, spaudos konferencija | Infliacija, darbo rinka, ECB politika, augimo skirtumai |
| Triukšmo lygis | Labai didelis, galimi staigūs svyravimai abiem kryptimis | Mažesnis, bet išoriniai šokai gali pakeisti tendenciją |
| Kaip vertinti | Kurso pokytis per pirmąją valandą po pranešimo | Kryptis per kelis posėdžius, ne vieną |
Tiesioginę reakciją galima matuoti kurso pokyčiu iškart po pranešimo: būtent tokį metodą naudoja ir FED tyrėjai, siekdami atskirti pinigų politikos poveikį nuo kitų naujienų. Ilgalaikį poveikį verta vertinti per ciklą: ar FED yra palūkanų didinimo, pauzės, ar mažinimo fazėje, ir kaip tuo pat metu elgiasi ECB.
Ką tai reiškia Lietuvos investuotojui ir verslui
Lietuvoje FED sprendimai neveikia nei būsto paskolų, nei indėlių tiesiogiai: tam svarbūs ECB sprendimai ir EURIBOR. Tačiau per dolerio kursą ir pasaulio finansų rinkas FED pasiekia beveik kiekvieną, kuris investuoja ar prekiauja už euro zonos ribų.
Investuotojui: valiutos rizika grąžoje
Jei turite JAV akcijų, ETF, obligacijų ar aukso, jūsų grąža eurais susideda iš dviejų dalių: turto kainos pokyčio doleriais ir EUR/USD pokyčio.
Iliustracinis pavyzdys: perkate JAV akcijų už 10 000 USD, kai EUR/USD yra 1,10, taigi sumokate apie 9 091 eurą. Po metų akcijų kaina doleriais nepasikeitusi, bet EUR/USD pakilo iki 1,20, nes doleris susilpnėjo. Jūsų 10 000 USD dabar verti apie 8 333 eurus, t. y. eurais praradote apie 8,3 proc., nors akcijos „stovėjo vietoje“.
Tai ne teorija. Lietuvos bankas savo 2026 m. balandžio ataskaitoje nurodė, kad aukso portfelis per 2025 m. uždirbo 47,55 proc. grąžą, tačiau galutinę grąžą sumažino daugiau kaip 13 proc. susilpnėjęs JAV doleris euro atžvilgiu. Jei net centrinis bankas jaučia dolerio kursą savo rezultatuose, privataus investuotojo portfelis jį jaučia taip pat.
Kaip valdyti šią riziką, priklauso nuo jūsų tikslų ir horizonto: vieni renkasi fondus su valiutos rizikos apsidraudimu, kiti sąmoningai laiko dalį turto doleriais. Jei svarstote keisti portfelio struktūrą dėl valiutos, aptarkite tai su licencijuotu finansų patarėju, nes apsidraudimas turi savo kainą ir ne visada atsiperka.

Verslui: importas, eksportas ir sutarčių valiuta
Įmonėms dolerio pokyčiai svarbūs planuojant sandorius, kurių kaina nustatyta doleriais. Stiprus doleris brangina doleriais kotiruojamas žaliavas, energiją ir prekes iš Azijos ar JAV. Silpnas doleris, priešingai, pigina importą, bet gali apsunkinti eksportą į rinkas, kuriose atsiskaitoma doleriais, nes lietuviškos prekės tiems pirkėjams tampa brangesnės.
Praktiniai klausimai, kuriuos verta užduoti prieš FED posėdį, jei jūsų įmonė turi dolerinių sutarčių:
- Kokia pajamų ir išlaidų dalis yra doleriais, ir ar jos viena kitą natūraliai kompensuoja?
- Kiek pelno marža pasikeistų, jei EUR/USD per ketvirtį pajudėtų 5 proc.?
- Ar sutartyse yra kainų peržiūros sąlyga, susieta su valiutos kursu?
Sprendimus dėl išvestinių priemonių, pavyzdžiui, valiutos išankstinių sandorių, verta derinti su savo banko iždo ar rizikos valdymo specialistu.
Rodikliai, kuriuos verta stebėti
FED turi dvigubą mandatą: stabilias kainas ir maksimalų užimtumą. Jo ilgalaikis infliacijos tikslas yra 2 proc., o pagal 2020 m. atnaujintą karkasą siekiama, kad infliacija laikui bėgant vidutiniškai būtų 2 proc., o politika reaguotų į užimtumo trūkumą. Todėl rodikliai, rodantys, kaip toli ekonomika yra nuo šių tikslų, keičia lūkesčius, o per juos ir dolerį.
| Rodiklis | Kodėl svarbus doleriui | Kaip dažnai skelbiamas |
|---|---|---|
| FOMC pareiškimas ir prognozės | Tiesiogiai keičia palūkanų lūkesčius | Po kiekvieno posėdžio, kelis kartus per metus |
| FED posėdžių protokolai | Atskleidžia diskusijas ir rizikas, kurias mato komitetas | Praėjus kelioms savaitėms po posėdžio |
| Vartotojų kainų indeksas (CPI) ir PCE infliacija | Rodo, kiek infliacija nutolusi nuo 2 proc. tikslo | Kas mėnesį |
| Ne žemės ūkio sektoriaus darbo vietos ir nedarbo lygis | Matuoja antrąją mandato dalį, užimtumą | Kas mėnesį |
| 2 metų JAV iždo obligacijų pajamingumas | Greičiausiai atspindi rinkos palūkanų lūkesčius | Realiu laiku |
| JAV ir Vokietijos 2 metų obligacijų pajamingumo skirtumas | Parodo palūkanų skirtumą, svarbiausią EUR/USD porai | Realiu laiku |
| ECB sprendimai | Kita EUR/USD lygties pusė | Po kiekvieno ECB posėdžio |
| Dolerio indeksas (DXY) | Rodo bendrą dolerio kryptį, ne tik prieš eurą | Realiu laiku |
Posėdžių datas FED skelbia iš anksto savo svetainėje, todėl jas verta įsirašyti į kalendorių kartu su ECB posėdžiais ir pagrindinių JAV duomenų publikavimo dienomis.
Mūsų požiūris
Nuo 2011 m. stebėdami rinkas matome tą pačią klaidą: investuotojas perskaito antraštę „FED padidino palūkanas“, perka dolerį ir nustemba, kai kursas pajuda priešinga kryptimi. Problema ne informacijoje, o jos interpretacijoje.
Mūsų nuomone, FED sprendimą reikia skaityti trimis sluoksniais. Pirmas: ką rinka tikėjosi prieš posėdį. Antras: kas pasikeitė lūkesčiuose po pareiškimo ir spaudos konferencijos. Trečias: kaip tai atrodo šalia ECB politikos ir bendrų rizikos nuotaikų. Tik sujungus visus tris galima suprasti, kodėl doleris juda taip, kaip juda.
Čia fundamentinė analizė susitinka su technine. Fundamentai pasako, kuria kryptimi spaudžia palūkanų skirtumas, o kainos grafikas parodo, ar rinka tą spaudimą jau įkainojo. Todėl savo mokymuose šias dvi disciplinas mokome kartu: investuotojas, kuris supranta ir makroekonomiką, ir kainos struktūrą, posėdžio dieną mato daugiau nei skaičių antraštėje.
Bartas
Išmokite patys skaityti FED ir dolerio signalus
Jei norite ne tik sekti FED naujienas, bet ir savarankiškai įvertinti, ką jos reiškia valiutoms, akcijoms ir žaliavoms, Fundamentalios analizės akademija skirta būtent tam: centrinių bankų politikai, makroekonominiams rodikliams ir jų poveikiui rinkoms.
Norintiems sujungti makroekonomiką su kainos grafikais siūlome kursą techninė ir fundamentinė analizė. Jei pirmiausia norite susipažinti su mūsų požiūriu ir mokymo stiliumi, pradėkite nuo nemokamo internetinio seminaro.
Dažniausiai užduodami klausimai
Ar FED palūkanų didinimas visada sustiprina dolerį?
Ne visada. Didinimas dolerį stiprina tada, kai jis didesnis ar griežtesnis, nei rinka tikėjosi, arba kai palūkanų skirtumas su kitomis šalimis plečiasi. Jei sprendimas jau įkainotas, o FED užsimena apie pauzę, doleris gali net susilpnėti.
Kodėl doleris kartais pajuda dar prieš FED posėdį?
Rinka lūkesčius įkainoja iš anksto pagal infliacijos, darbo rinkos duomenis ir FED narių kalbas. Todėl didžioji kurso reakcijos dalis dažnai įvyksta dienomis ar savaitėmis prieš posėdį. Pats posėdis kursą pajudina tik tiek, kiek jame pasirodo naujos informacijos.
Ar FED sprendimai veikia mano būsto paskolą Lietuvoje?
Tiesiogiai ne: Lietuvoje kintamos paskolų palūkanos susietos su EURIBOR, kurį lemia ECB politika. Netiesiogiai FED veikia pasaulio finansų rinkas ir tai, kokioje aplinkoje sprendimus priima ECB.
Kiek procentų doleris paprastai pajuda po FED sprendimo?
Vieno skaičiaus nėra, nes viskas priklauso nuo staigmenos dydžio. FED tyrimų duomenimis, netikėtas 100 bazinių punktų palūkanų lūkesčių padidėjimas istoriškai stiprindavo dolerį maždaug 2,5–5 proc. Lūkesčius atitinkantys sprendimai dažniausiai lemia daug mažesnius pokyčius.
Šaltiniai
- Federal Reserve: The Sensitivity of the U.S. Dollar Exchange Rate to Changes in Monetary Policy Expectations (2017)
- Federal Reserve Bank of San Francisco: Unconventional Monetary Policy and the Dollar (2013)
- Federal Reserve: Monetary Policy and Exchange Rates during the Global Tightening (2024)
- Federal Reserve: FOMC posėdžio protokolas, 2025 m. kovo 18–19 d.
- IDEAS/RePEc: Domestic and foreign announcements on unconventional monetary policy
- Federal Reserve Bank of St. Louis: How Do Rate Hikes Affect the Dollar's Exchange Rate? (2016)
- Journal of Applied Economics: How raising interest rates can cause depreciation (2020)
- Federal Reserve: Monetary Policy Report, Part 1 (2015)
- Lietuvos bankas: pranešimas apie pagrindinio portfelio valdymą (2026 m. balandis)
- Federal Reserve: R. H. Clarida kalba apie naująjį pinigų politikos karkasą (2020)