Taip, kriptovaliutų pelnas Lietuvoje apmokestinamas, bet ne pats turėjimas, o realizavimo momentas: pardavimas į eurus, mainai tarp kriptovaliutų ar atsiskaitymas prekėmis. Nuo 2026 m. VMI gauna daugiau duomenų iš kriptoturto paslaugų teikėjų pagal MAĮ ir DAC8 įgyvendinimą, todėl nedeklaruotas pelnas lengviau pastebimas. Skaičiuojant naudokite FIFO metodą, atminkite 2500 EUR metinę lengvatą kitam turtui ir deklaruokite per GPM311 formą sistemoje Vedlys.
Trumpai:
- Kriptovaliutų sandoriai apmokestinami tik juos realizuojant arba mainais, o laikymas portfelyje nėra apmokestinamas iki deklaravimo.
- Pelno skaičiavimui rekomenduojama naudoti FIFO metodą, o pelnas iki 2500 EUR metinės lengvatos dažnai nereikalauja deklaruoti.
- Mainai tarp kriptovaliutų ir pardavimas į eurus laikomi apmokestinamu įvykiu, kurie turi būti įvertinti jų įsigijimo ir pardavimo kiekių kainomis.
- Nuolatinė prekyba ar automatizuoti sandoriai pripažįstami individualia veikla, todėl gali būti taikomos papildomos prievolės ir galimi atskaitymai.
- Tinkamai dokumentuojant ir saugant sandorių įrašus galima išvengti bausmių ir supaprastinti deklaravimą 2026 metais.
Turinys
- Kokios operacijos sukelia mokesčių prievolę
- GPM, 2500 eurų lengvata ir FIFO metodas skaičiuojant pelną
- Individuali veikla ar pavieniai sandoriai: kada VMI mato skirtumą
- Kaip kriptovaliutos apskaitomos juridiniams asmenims
- Praktinis deklaravimo vadovas: nuo sandorių istorijos iki GPM311
- Praktiniai patarimai ir dažniausios klaidos deklaruojant
- Kodėl šiuo gidu galima pasitikėti
- Redakcijos perspektyva: kodėl skaidrumas dabar naudingesnis nei rizika
- Marketsfactor mokymai: kaip pasiruošti deklaravimui su tvarkinga portfelio apskaita
- Šaltiniai
- Dažniausiai užduodami klausimai
Kokios operacijos sukelia mokesčių prievolę
VMI požiūris paprastas: apmokestinama ekonominė nauda, gaunama sandorio metu, ne vien turto laikymas. Tai reiškia, kad kripto→kripto mainai laikomi pardavimu lygiai taip pat, kaip pardavimas į eurus, ir juos reikia įvertinti euro kursu mainų dieną, kaip nurodo VMI gairės.
Praktiškai apmokestinimo momentą sukelia:
- Kriptovaliutos pardavimas į eurus ar kitą fiat valiutą.
- Mainai tarp dviejų skirtingų kriptovaliutų (pvz., bitcoin į ethereum).
- Atsiskaitymas kriptovaliuta už prekes ar paslaugas.
- Staking atlygio, mining atlygio ar airdrop gavimas, kai jis traktuojamas kaip pajamos gavimo momentu rinkos verte.
Jei per metus tik laikėte kriptovaliutą piniginėje ir nieko nepardavėte, mokesčio prievolė nesusidaro. Bet kai bitcoin pakeičiate į ethereum, net jei niekada nepasiėmėte eurų, sandoris jau vertinamas kaip pardavimas ir turi būti fiksuojamas verte eurais tą dieną.
GPM, 2500 eurų lengvata ir FIFO metodas skaičiuojant pelną
Fiziniams asmenims kriptovaliutų pardavimo pelnas patenka į gyventojų pajamų mokesčio (GPM) sistemą kaip kito turto pardavimo pajamų. VMI dokumentuose nurodyta 2500 eurų metinė lengvata kito turto pardavimo pajamoms: pelnas iki šios ribos nereikalauja deklaravimo kaip kito turto pardavimo pajamos, tačiau deklaruoti rekomenduojama vis tiek, kad turėtumėte aiškią lėšų kilmės istoriją.
Profesionalus patarimas: Net jei pelnas mažesnis nei 2500 EUR, užsirašykite sandorį ir saugokite eksporto failą. Po metų ar dviejų banko klausimams apie lėšų kilmę turėsite paruoštą atsakymą.
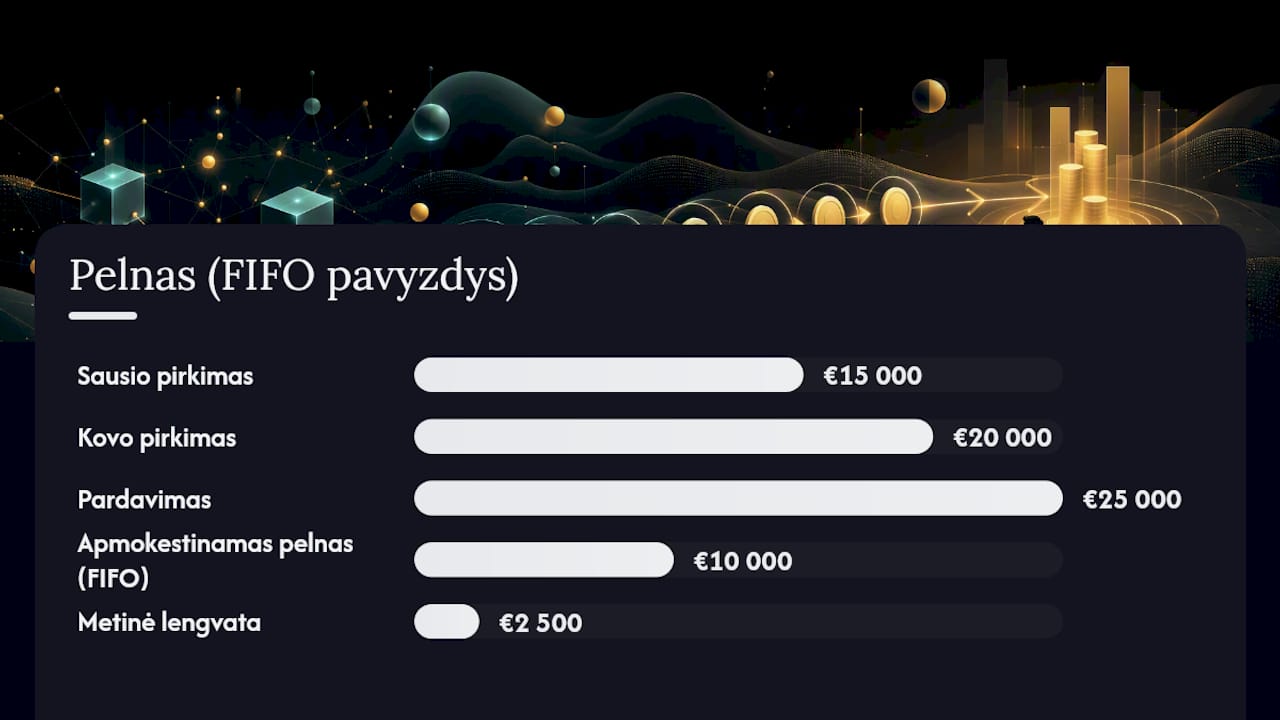
Pelno skaičiavimui VMI rekomenduoja FIFO metodą, tai reiškia, kad pirmiausia parduodama seniausia įsigyta kriptovaliuta. Paprastas pavyzdys:
- Sausio mėnesį įsigijote 0,5 bitcoin už 15 000 EUR.
- Kovo mėnesį įsigijote papildomus 0,5 bitcoin už 20 000 EUR.
- Birželio mėnesį pardavėte 0,5 bitcoin už 25 000 EUR.
Taikant FIFO, parduota dalis priskiriama sausio pirkiniui: pelnas lygus 25 000 EUR minus 15 000 EUR, tai yra 10 000 EUR apmokestinamojo pelno. Jei negalite dokumentais pagrįsti įsigijimo kainos, VMI gali laikyti ją lygią 0 EUR, ir tuomet visa pardavimo suma tampa apmokestinamu pelnu.
Individuali veikla ar pavieniai sandoriai: kada VMI mato skirtumą
VMI vertina ne vien sandorių skaičių, bet ir veiklos mechaniką. Nuolatinis, automatizuotas ar reklamuojamas prekiavimas kriptovaliutomis dažniau pripažįstamas individualia veikla nei retkarčiais atliekamas pardavimas iš asmeninio portfelio.
Pagrindiniai kriterijai, į kuriuos atsižvelgiama:
- Sandorių tęstinumas ir dažnumas per ilgesnį laikotarpį.
- Automatizuotų sistemų ar botų naudojimas prekybai.
- Aiškus pelno siekis kaip pagrindinis veiklos tikslas, ne šalutinis efektas.
- Veiklos reklamavimas ar paslaugų teikimas tretiesiems asmenims.
Jei veikla pripažįstama individualia, atsiranda papildomos prievolės, tarp jų valstybinio socialinio draudimo įmokos, tačiau atsiveria ir galimybė atskaityti su veikla susijusias išlaidas. Teisinė analizė nurodo, kad nuo 2026 m. keičiasi individualios veiklos iš kriptovaliutų apmokestinimo tvarka, todėl aktyviems prekiautojams verta iš anksto peržiūrėti, ar jų veikla atitinka naujus kriterijus.
Profesionalus patarimas: Jei prekiaujate keliskart per savaitę ir naudojate automatinius signalus ar botus, registracija individualia veikla dažnai apsimoka, nes leidžia atskaityti komisinius ir programinės įrangos kaštus.
Kaip kriptovaliutos apskaitomos juridiniams asmenims
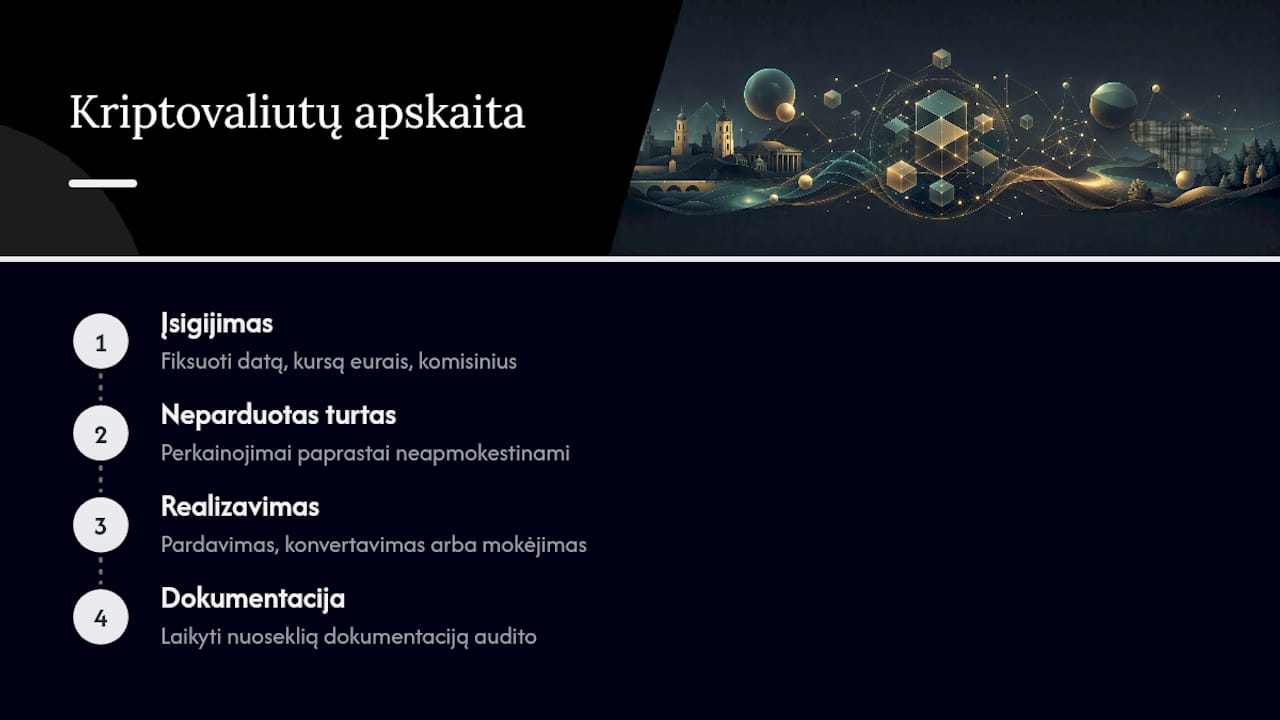
Įmonėms kriptovaliuta paprastai traktuojama kaip trumpalaikis turtas pelno mokesčio kontekste. Pajamos pripažįstamos realizavimo momentu, tai yra kai kriptovaliuta parduodama, konvertuojama į kitą turtą arba naudojama atsiskaitymui su tiekėjais ar klientais.
Įmonės apskaitoje verta fiksuoti kiekvieno sandorio datą, kursą eurais ir susijusius komisinius, nes tai tiesiogiai veikia apmokestinamojo pelno dydį. Perkainojimai neparduoto turto atveju paprastai neapmokestinami, bet dokumentacija turi būti nuosekli, kad audito metu būtų galima pagrįsti kiekvieną skaičių. Kai kuriais atvejais gali kilti ir PVM klausimų, ypač kai kriptovaliuta naudojama kaip atsiskaitymo priemonė už paslaugas, todėl sudėtingesniais atvejais verta konsultuotis su apskaitininku.
Praktinis deklaravimo vadovas: nuo sandorių istorijos iki GPM311
Deklaravimas prasideda ne balandžio mėnesį, o dar tada, kai vykdote pirmąjį sandorį. Kriptovaliutų keityklos dažniausiai leidžia eksportuoti visą sandorių istoriją CSV failo formatu arba per API, ir šį failą reikia saugoti bent kelerius metus.
Veiksmų eiga atrodo taip:
- Atsisiųskite pilną sandorių istoriją iš visų naudotų keityklų ir piniginių.
- Konvertuokite kiekvieną sandorį į eurus, naudodami kursą, buvusį sandorio dieną, ir atskaitykite sumokėtus komisinius.
- Pritaikykite FIFO metodą, kad apskaičiuotumėte realizuotą pelną ar nuostolį už metus.
- Užpildykite GPM311 deklaraciją sistemoje Vedlys, nurodydami kito turto pardavimo pajamas.
- Pateikite deklaraciją iki gegužės 1 d. ir sumokėkite priklausantį mokestį, kaip nurodo VMI pateikimo tvarka.
| Žingsnis | Ką reikia padaryti |
|---|---|
| Duomenų surinkimas | Eksportuoti CSV/API iš keityklų, saugoti pervedimų įrašus |
| Konvertavimas | Fiksuoti euro kursą sandorio dieną, atskaityti komisinius |
| Skaičiavimas | Taikyti FIFO metodą pelnui ar nuostoliui |
| Deklaravimas | Pateikti GPM311 per Vedlys iki gegužės 1 d. |
Nuostolius kartais galima panaudoti to paties mokestinio laikotarpio pelno korekcijai, tačiau perkėlimo į kitus metus galimybės ribotos, todėl sudėtingesniais atvejais verta pasitarti su konsultantu.
Praktiniai patarimai ir dažniausios klaidos deklaruojant
Dokumentacija sprendžia daugiau nei pati apskaičiavimo formulė. Saugokite CSV eksporto failus, PDF ataskaitas iš keityklų ir banko pervedimų įrašus bent penkerius metus, nes VMI gali paprašyti šių duomenų retrospektyviai.
Dažniausios klaidos, kurias verta vengti:
- Ignoruoti kripto→kripto mainus, manant, kad apmokestinamas tik pardavimas į eurus.
- Neįtraukti komisinių į skaičiavimą, todėl pelnas skaičiuojamas neteisingai.
- Nesaugoti įsigijimo kainos įrodymų, todėl VMI gali priskirti 0 EUR įsigijimo vertę.
- Naudoti skirtingus skaičiavimo metodus skirtingiems metams, nors FIFO turėtų būti taikomas nuosekliai.
Techninių eksporto įrankių ar API integracijų apžvalgas galite rasti technologijų naujienų portaluose, kurie seka naujus kriptovaliutų apskaitos sprendimus.
Profesionalus patarimas: Jei per metus turėjote daugiau nei kelis dešimtis sandorių keliose keityklose, naudokite specializuotą kripto apskaitos įrankį FIFO skaičiavimui automatizuoti. Tai sumažina žmogiškos klaidos riziką kur kas efektyviau nei skaičiuoklė.
Kodėl šiuo gidu galima pasitikėti
Ši svetainė stebi Lietuvos ir tarptautines finansų rinkas nuo 2011 metų, todėl kriptovaliutų apmokestinimo temą pateikia iš praktinio investuotojo perspektyvos, ne vien teorinės. Šis gidas parengtas remiantis VMI oficialiais dokumentais ir teisinėmis apžvalgomis, siekiant, kad investuotojai gautų aiškų, patikrintą atsakymą, o ne bendro pobūdžio patarimus.
Redakcijos perspektyva: kodėl skaidrumas dabar naudingesnis nei rizika
DAC8 ir MAĮ pakeitimai reiškia, kad VMI matomumas kriptovaliutų sandoriuose gerokai išaugo, ir laukimo strategija tampa vis rizikingesnė. Praktiškiausia kryptis 2026 metams: tvarkinga apskaita nuo pirmos dienos, dokumentų archyvas ir profesionali konsultacija tais atvejais, kai veikla balansuoja tarp pavienio investuotojo ir individualios veiklos. Deklaravimas nebėra pasirinkimas iš baimės, tai tiesiog pigiausias būdas išvengti vėlesnių problemų.
— Bartas
Marketsfactor mokymai: kaip pasiruošti deklaravimui su tvarkinga portfelio apskaita
Skaičiuoti FIFO pelną ranka iš kelių keityklų eksportų yra varginantis darbas, o klaida čia kainuoja tikrus pinigus mokesčių forma. Siūloma alternatyva individualiam konsultantui investuotojams, kurie norite patys suprasti savo portfelio skaičius, ne vien atiduoti dokumentus kažkam kitam.
Techninė ir fundamentinė analizė mokymuose mokiniai sužino, kaip struktūrizuoti sandorių duomenis, sekti rinkos kursus ir laikyti aiškią investicijų istoriją, kuri vėliau tampa pagrindu tiek pelno skaičiavimui, tiek deklaravimui. Jei norite pirma įsitikinti, ar toks požiūris tinka jums, nemokamas seminaras yra geras pirmas žingsnis be jokių įsipareigojimų. Registruokitės ir pasižiūrėkite, kaip tvarkinga rinkos analizė palengvina ir mokestinę pusę.
Šaltiniai
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Ar kriptovaliutų pardavimas iki 2500 eurų apmokestinamas?
Ne, VMI gairės nustato 2500 eurų metinę lengvatą kito turto pardavimo pajamoms, iki kurios pelnas nereikalauja deklaravimo kaip kito turto pajamos. Vis tiek rekomenduojama fiksuoti sandorį, kad turėtumėte lėšų kilmės įrodymą.
Kaip apskaičiuoti pelną, kai turiu kriptovaliutos iš skirtingų pirkimų?
Naudokite FIFO metodą, kurį rekomenduoja VMI: parduota kriptovaliuta priskiriama seniausiai įsigytai daliai, o pelnas lygus pardavimo kainai minus tos dalies įsigijimo kaina.
Ar kripto→kripto mainai laikomi apmokestinamu įvykiu?
Taip. VMI traktuoja kripto→kripto mainus kaip pardavimą, todėl sandorį reikia įvertinti euro kursu mainų dieną ir įtraukti į pelno skaičiavimą, net jei niekada nekonvertavote į eurus.
Kokia bauda gresia, jei nedeklaruoju kriptovaliutų pajamų?
Konkretus baudos dydis priklauso nuo nedeklaruotos sumos ir aplinkybių, todėl tikslų skaičių geriausia tikrintis su VMI ar konsultantu. Nuo 2026 m. keityklos privalės teikti VMI duomenis apie klientų sandorius, todėl nedeklaravimo rizika toliau auga.
Kur galiu sužinoti daugiau apie portfelio apskaitą ir mokestinį pasiruošimą?
Teikiami mokymai, toki kaip Techninė ir fundamentinė analizė, kurie moko struktūrizuoti investicijų duomenis taip, kad jie tiktų ir portfelio valdymui, ir mokestinei deklaracijai.