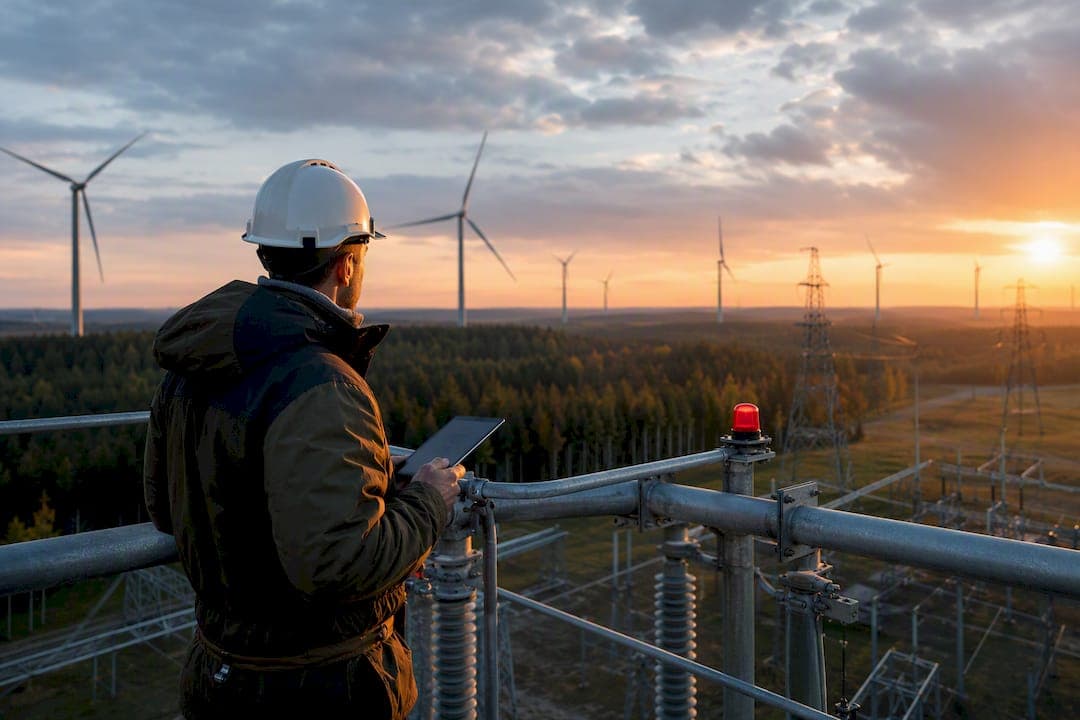
2026 m. Lietuvos BVP turėtų augti apie 3,1 %, o infliacija svyruos tarp 3,7 % ir 5,1 % priklausomai nuo energijos kainų raidos. Augimą palaikys vidaus vartojimas ir pensijų reformos vienkartinis efektas, tačiau pagrindinė grėsmė šiam scenarijui yra geopolitinis neapibrėžtumas ir energijos tiekimo sutrikimai. Eksportas auga lėčiau nei vidaus paklausa, todėl 2026 m. ekonomikos struktūra bus nevienoda tarp sektorių.
Trumpai:
- 2026 m. infliacija gali siekti nuo 3,7 iki 5,1 procento, priklausomai nuo energijos kainų raidos ir geopolitinio neapibrėžtumo.
- Bendrasis vidaus produktas augs apie 3,1 procento, tačiau regioniniai ir sektoriniai skirtumai gali tapti svariais veiksniais ateities situacijai.
- Energetikos kainų šokas ir geopolitinis neapibrėžtumas yra pagrindinės infliacijos ir BVP augimo rizikos, kurios gali iš esmės pakeisti prognozes.
- Darbo rinka išliks įtempta: nedarbo lygis sieks apie 6,8–6,9 procento, o atlyginimai toliau augs 7–8 proc. per metus.
- Sektorių perspektyvos: mažmeninė prekyba ir paslaugos gaus naudos iš vidaus paklausos, o eksportui ir energetikai gresia silpnesnės sąlygos.
Turinys
- Lietuvos ekonomikos perspektyvos 2026: ką rodo institucijų prognozės
- Kodėl infliacija 2026 m. kyla dėl energijos kainų
- Kaip keisis darbo rinka ir atlyginimų augimas 2026 m.
- Kurie sektoriai laimės, o kurie nukentės 2026 m.
- Kokie yra trys pagrindiniai 2026 m. rizikos scenarijai
- Ką prognozės reiškia investuotojams ir verslo vadovams
- Kaip Marketsfactor vertina 2026 m. scenarijus
- Kaip kinta užsienio investicijų srautai į Lietuvą
- Ar didėjanti pajamų nelygybė kelia socialinę riziką 2026 m.
- Kaip valdžios ir verslo bendradarbiavimas skatina augimą
- Kokios yra nekilnojamojo turto rinkos prognozės 2026 m.
- Redakcijos perspektyva: trys prioritetai 2026 m.
- Marketsfactor mokymai analitikams, norintiems eiti giliau
- Šaltiniai
- Dažniausiai užduodami klausimai
Lietuvos ekonomikos perspektyvos 2026: ką rodo institucijų prognozės
Trys pagrindinės institucijos sutaria dėl BVP augimo tempo, bet skiriasi dėl infliacijos rizikos. Lietuvos bankas pagrindiniame scenarijuje prognozuoja apie 3,1 % BVP augimą, tačiau įspėja, kad esant energijos kainų šokui, vartotojų kainų indeksas (SVKI) galėtų pasiekti 5,1 %. Finansų ministerija pateikia panašų 3,1–3,3 % BVP augimo intervalą, tačiau infliacijos vertinimas kuklesnis, apie 3,7 %. Skirtumas kyla iš prielaidų apie energijos kainų dinamiką ir prekybos sąlygas.
Nepriklausoma fiskalinė institucija (NFI) atlieka atskirą, kritiškesnį vertinimą. Jos išvadoje dėl ekonominės raidos scenarijaus pabrėžiama, kad geopolitinis neapibrėžtumas gali reikšmingai pakoreguoti bazinį scenarijų žemyn. Europos Komisija savo ekonominėje prognozėje sutinka, kad vidaus vartojimas bus pagrindinis augimo variklis, bet primena, kad išorės paklausa lieka silpnu punktu.
Skaičiai glaustai:
- BVP augimas 2026 m.: Lietuvos bankas ~3,1 %, Finansų ministerija ~3,1–3,3 %.
- Infliacija (SVKI) 2026 m.: Finansų ministerijos scenarijuje ~3,7 %, Lietuvos banko nepalankiame scenarijuje iki 5,1 %.
- Pensijų reformos efektas: vienkartinis vartojimo šuolis, kuris Lietuvos banko vertinimu 2027 m. neturėtų pasikartoti tokia pačia jėga.
- Pagrindinė rizika: energijos kainų šokas ir geopolitinis neapibrėžtumas, kaip pabrėžia NFI.
Šis skirtumas tarp institucijų nėra atsitiktinis. Kiekviena remiasi savo prielaidomis apie naftos kainas ir prekybos partnerių augimą, todėl skaitytojui verta žiūrėti ne į vieną skaičių, o į diapazoną.
Kodėl infliacija 2026 m. kyla dėl energijos kainų
Energijos kainų šokas veikia infliaciją per du kanalus: tiesiogiai per kuro ir šildymo sąskaitas, ir netiesiogiai per gamybos sąnaudas, kurios persikelia į galutines kainas per kelis mėnesius. Lietuvos bankas šį mechanizmą laiko pagrindiniu veiksniu, kuris nepalankiame scenarijuje SVKI kelia iki 5,1 %.
Statistinė santrauka: infliacijos intervalas tarp institucijų prognozių svyruoja nuo 3,7 % (Finansų ministerija) iki 5,1 % (Lietuvos banko nepalankus scenarijus) — tai reiškia, kad kainų spaudimo skirtumas tarp bazinio ir nepalankaus scenarijaus siekia iki 1,4 procentinio punkto.
SVKI ir BVP defliatorius rodo skirtingus dalykus. SVKI matuoja, kiek moka namų ūkiai už prekes ir paslaugas, o BVP defliatorius atspindi visos šalies gamybos kainų lygį, įskaitant investicijas ir eksportą. Analitikai turėtų šiuos rodiklius skirti, nes prekybos sąlygų pablogėjimas gali rodyti spaudimą gamybos sektoriuje, kurio SVKI tiesiog nepagauna, kaip pažymi Lietuvos banko infliacijos komentaras. Tai svarbu Europos centriniam bankui priimant sprendimus, nes vartotojų kainų spūstis ir gamybos sąnaudų spūstis reikalauja skirtingų atsakų.
Per artimiausius ketvirčius verta stebėti mėnesinius SVKI duomenis ir Brent naftos kainos dinamiką. Jei energijos kainos stabilizuojasi žemiau bazinio scenarijaus prielaidų, infliacija gali priartėti prie Finansų ministerijos vertinimo.
Kaip keisis darbo rinka ir atlyginimų augimas 2026 m.
Nedarbo lygis 2026 m. turėtų likti apie 6,8–6,9 %, o vidutinis mėnesinis bruto darbo užmokestis toliau augs 7–8 % tempu. Tai reiškia, kad darbo rinka lieka įtempta, nepaisant lėtėjančio ekonomikos augimo.
Demografiniai pokyčiai stiprina šį spaudimą. Mažėjantis darbingo amžiaus gyventojų skaičius ir kvalifikuotos darbo jėgos trūkumas verčia įmones konkuruoti dėl darbuotojų atlyginimais, ne tik IT ar gamybos sektoriuose, bet ir paslaugose.
Verslui aktualūs veiksmai:
- Stebėti darbo sąnaudų augimą kartu su produktyvumo rodikliais, nes atlyginimai, viršijantys produktyvumą, mažina maržas.
- Investuoti į automatizavimą ir procesų efektyvumą, kad kompensuotų darbo kaštų augimą.
- Peržiūrėti atlyginimų politiką kasmet, ne kas kelis metus, nes darbo rinka keičiasi greičiau nei anksčiau.
Profesionalus patarimas: Jei įmonės atlyginimų fondas auga sparčiau nei apyvarta, tai signalas peržiūrėti kainodarą arba automatizavimo planus jau šiais metais, ne kitais.
Analitikai turėtų vertinti darbo našumo ir sąnaudų santykį kaip vieną iš pagrindinių rodiklių, prognozuojant įmonių pelningumą 2026–2027 m.
Kurie sektoriai laimės, o kurie nukentės 2026 m.
Ekonomikos augimas 2026 m. nebus tolygus tarp sektorių. Mažmeninė prekyba ir paslaugos gauna tiesioginę naudą iš vidaus paklausos šuolio, nes pensijų reformos lėšos dalis nukrypsta į vartojimą. Eksporto sektorius, priešingai, jaučia silpnesnę užsienio paklausą, ypač iš pagrindinių Europos prekybos partnerių.
Pramonė ir energetika susiduria su papildomu spaudimu dėl energijos sąnaudų, kurios tiesiogiai veikia gamybos konkurencingumą, kaip pabrėžia Lietuvos banko apžvalga. Įmonės, kurių sąnaudų struktūroje energija sudaro didelę dalį, praranda kainų konkurencingumą prieš konkurentus žemesnės energijos kainos šalyse.
Kur verslas turėtų kreipti prioritetus:
- Mažmeninė prekyba ir paslaugos: naudoti vidaus vartojimo šuolį, bet planuoti, kad efektas 2027 m. sumažės.
- Eksportuotojai: diversifikuoti rinkas, mažinti priklausomybę nuo vieno regiono paklausos.
- Pramonė: investuoti į energijos efektyvumą, kad sumažintų jautrumą kainų svyravimams.
- Technologijų sektorius: naudoti automatizavimą kaip atsvarą darbo sąnaudų augimui.
Kokie yra trys pagrindiniai 2026 m. rizikos scenarijai
Skirtingi rizikos scenarijai duoda skirtingus rezultatus BVP ir infliacijai, todėl verta juos vertinti atskirai, ne kaip vieną prognozę.
- Nepalankus scenarijus. Ilgalaikiai energijos tiekimo sutrikimai, kylantys dėl geopolitinės įtampos, kelia infliaciją link 5,1 % ar aukščiau ir mažina BVP augimą žemiau 3,1 %. Citadele banko vertinimas rodo, kad esant ilgalaikiam konfliktui Artimuosiuose Rytuose, infliacija galėtų priartėti prie 6 %, nors tai yra rinkos, ne institucinė prognozė.
- Pagrindinis scenarijus. Trumpalaikis energijos kainų šokas, kuris pamažu išsisklaido per antrą 2026 m. pusmetį, palaiko vidutinį augimą apie 3,1 % su infliacija tarp 3,7 % ir 4,5 %.
- Palankus scenarijus. Geresnė išorės paklausa, stabilesnės energijos kainos ir sparčiau įsisavintas ES finansavimas leidžia investicijoms augti sparčiau, o BVP augimas gali priartėti prie 3,5 %.
Indikatoriai, kuriuos verta stebėti kas ketvirtį: Brent naftos kaina, mėnesiniai SVKI duomenys ir eksporto apimčių dinamika. Šie trys rodikliai leidžia anksti pastebėti, kuris scenarijus realizuojasi.
Ką prognozės reiškia investuotojams ir verslo vadovams
Institucijų prognozių skirtumai turi tiesioginę reikšmę portfelių ir įmonių sprendimams. Šiuo etapu verta orientuotis į sektorius, kurie mažiau jautrūs energijos kainų svyravimams, ir turėti pasirengtą planą keliems scenarijams.
- Prioritetas: vidaus vartojimu paremti sektoriai (mažmena, paslaugos) trumpuoju laikotarpiu.
- Rizikos valdymas: atidėti dalį likvidumo infliacijos apsaugos priemonėms, jei energijos kainos pradeda kilti.
- Įmonėms: investuoti į energijos efektyvumą ir produktyvumą dabar, nelaukiant, kol sąnaudos pradės spausti maržas.
Profesionalus patarimas: Parenkite du biudžeto variantus, vieną su baziniu, kitą su nepalankiu infliacijos scenarijumi, ir peržiūrėkite juos kas ketvirtį, ne kartą per metus.
Kaip Marketsfactor vertina 2026 m. scenarijus
Marketsfactor analizė remiasi jautrumo testais, kurie lygina LB, Finansų ministerijos, EK ir NFI prielaidas, ieškant, kur skaičiai sutampa ir kur išsiskiria. Toks palyginimas parodo, kuris scenarijus turi daugiausiai institucinio pagrindo, o kuris labiau priklauso nuo vienos prielaidos apie energijos kainas. Gilesnę sektorių ir makro analizę, paremtą šiuo metodu, rasite tarp Marketsfactor mokymų, aptartų žemiau.
Kaip kinta užsienio investicijų srautai į Lietuvą
Užsienio tiesioginės investicijos (UTI) į Lietuvą 2026 m. lieka svarbiu augimo šaltiniu, ypač technologijų, gamybos ir logistikos sektoriuose. Investuotojai iš Skandinavijos ir Vokietijos toliau žiūri į Lietuvą kaip į patrauklią bazę dėl darbo jėgos kvalifikacijos ir geografinės padėties tarp Skandinavijos ir kontinentinės Europos rinkų.
Tačiau energijos kainų neapibrėžtumas ir regiono geopolitinė įtampa veikia investuotojų sprendimų tempą. Įmonės, planuojančios naujus gamybos pajėgumus, dažniau atideda galutinius sprendimus, kol nepaaiškėja energijos kainų trajektorija. Tai reiškia, kad 2026 m. UTI augimas gali būti nevienodas per ketvirčius, su spartesniu antrame pusmetyje, jei energijos rinka stabilizuojasi.
Sektoriai, kurie traukia daugiausiai užsienio kapitalo, yra pusiau laidininkų komponentų gamyba, duomenų centrai ir atsinaujinančios energetikos infrastruktūra. Šie projektai dažnai turi ilgesnį investicijų ciklą, todėl jų poveikis BVP pasireiškia ne iš karto, bet per kelis metus.
Verslui, kuris konkuruoja su užsienio kapitalo įmonėmis dėl darbo jėgos ar tiekėjų, verta stebėti, kuriuose regionuose koncentruojasi nauji projektai. Vilniaus ir Kauno regionai lieka pagrindiniais traukos centrais, tačiau mažesni pramonės miestai, kaip Šiauliai ar Panevėžys, taip pat pritraukia investicijas į logistikos ir gamybos infrastruktūrą. Investuotojams, sekantiems akcijų ar obligacijų rinkas, užsienio kapitalo srautų dinamika yra ankstyvas signalas apie tai, kurie sektoriai gaus daugiausiai kapitalo per artimiausius dvejus trejus metus.
Ar didėjanti pajamų nelygybė kelia socialinę riziką 2026 m.
Pajamų nelygybė Lietuvoje išlieka viena aukštesnių Europos Sąjungoje, ir 2026 m. tendencijos rodo, kad atotrūkis tarp didžiųjų miestų ir regionų gali dar padidėti. Atlyginimų augimas, kuris koncentruojasi didesnėse įmonėse ir technologijų sektoriuje, palieka žemesnes pajamas turinčius namų ūkius mažiau apsaugotus nuo infliacijos poveikio.
Energijos kainų šokas, aptartas ankstesniuose skyriuose, netolygiai paveikia namų ūkius. Žemesnes pajamas gaunantys namų ūkiai skiria didesnę dalį biudžeto šildymui ir kurui, todėl infliacijos intervalas tarp 3,7 % ir 5,1 % jiems reiškia kur kas didesnį realios pirkimo galios kritimą nei vidutinis statistinis rodiklis rodytų.
Socialinė įtampa gali kilti ir dėl regioninių skirtumų. Kol Vilnius ir Kaunas naudojasi investicijų ir darbo rinkos augimu, mažesni miestai ir kaimo vietovės dažnai atsilieka pagal atlyginimų augimo tempą. Pensijų reformos vienkartinis vartojimo impulsas trumpuoju laikotarpiu sušvelnina šią įtampą, bet nesprendžia struktūrinės problemos.
Verslui ir investuotojams šis veiksnys svarbus dėl dviejų priežasčių. Pirma, vartojimo paklausa regionuose lieka silpnesnė, todėl mažmeninės prekybos plėtros strategijos turėtų atsižvelgti į regioninius pajamų skirtumus. Antra, socialinė įtampa dažnai tampa politinio spaudimo šaltiniu didesniems mokesčiams ar reguliavimui, o tai investuotojams reiškia papildomą politinės rizikos sluoksnį, vertinant ilgesnio laikotarpio įmonių strategijas Lietuvoje.
Kaip valdžios ir verslo bendradarbiavimas skatina augimą
Valdžios ir privataus sektoriaus bendradarbiavimas 2026 m. koncentruojasi į tris sritis: energetikos infrastruktūrą, darbo jėgos kvalifikacijos kėlimą ir ES fondų įsisavinimą. Šios trys sritys tiesiogiai susijusios su rizikomis, aptartomis ankstesniuose skyriuose.
Energetikos srityje valdžios remiami projektai, susiję su atsinaujinančios energetikos plėtra ir tinklų modernizavimu, tiesiogiai mažina Lietuvos jautrumą energijos kainų šokams. Kiekvienas naujas vėjo ar saulės energijos projektas, kuris pradeda veikti anksčiau nei planuota, sumažina importuotos energijos dalį ir tuo pačiu sušvelnina infliacijos riziką, aptartą infliacijos skyriuje.
Darbo jėgos srityje valstybės finansuojamos profesinio mokymo programos bando spręsti kvalifikuotos darbo jėgos trūkumą, kuris kelia atlyginimų spaudimą. Tačiau šių programų poveikis pasireiškia lėtai, dažnai per kelerius metus, todėl 2026 m. jos neišspręs trūkumo, bet gali sušvelninti jo tempą vidutiniuoju laikotarpiu.
ES fondų įsisavinimas lieka svarbus investicijų augimo variklis. Kai valdžios institucijos greičiau paskirsto finansavimą infrastruktūros ir inovacijų projektams, privatus sektorius gauna papildomą postūmį investuoti kartu, dažnai per bendrus viešojo ir privataus sektoriaus projektus. Palankiame rizikos scenarijuje, aptartame anksčiau, sparčiau įsisavintas ES finansavimas yra vienas iš pagrindinių veiksnių, kurie gali pakelti BVP augimą virš bazinio 3,1 % lygio.
Kokios yra nekilnojamojo turto rinkos prognozės 2026 m.
Nekilnojamojo turto rinka 2026 m. tikriausiai augs santūriai, atspindėdama tiek vidaus vartojimo šuolį, tiek atlyginimų augimą, kuris viršija infliaciją. Būsto kainos didžiuosiuose miestuose, ypač Vilniuje ir Kaune, tikriausiai toliau kils, bet lėtesniu tempu nei ankstesniais infliacijos pikų metais.
Paklausą palaiko keli veiksniai, aptarti ankstesniuose skyriuose. Tačiau aukštesnės palūkanų normos, kurios priklauso nuo Europos centrinio banko sprendimų dėl infliacijos, tiesiogiai veikia hipotekos prieinamumą.
Komercinio nekilnojamojo turto sektoriuje matoma kitokia dinamika. Biurų paklausa lieka nevienoda, nes dalis įmonių toliau taiko nuotolinio ar hibridinio darbo modelius, o sandėliavimo ir logistikos patalpų paklausa auga kartu su užsienio investicijų srautais į gamybos ir logistikos sektorius.
Investuotojams, vertinantiems nekilnojamojo turto sektorių, verta stebėti tris rodiklius: hipotekos palūkanų normų dinamiką, naujų statybos projektų leidimų skaičių ir regioninius kainų skirtumus tarp didžiųjų miestų ir mažesnių savivaldybių. Jei energijos kainų šokas realizuojasi nepalankiame scenarijuje, statybos sąnaudos gali augti sparčiau nei būsto kainos, o tai sumažintų naujų projektų pelningumą ir galėtų sulėtinti pasiūlos augimą 2027 m.
Redakcijos perspektyva: trys prioritetai 2026 m.
Trys dalykai nusprendžia, ar 2026 m. prognozė pasitvirtins: energijos kainų raida, pensijų reformos poveikio išblėsimas ir tai, ar atlyginimų augimas neaplenkia produktyvumo. Analitikams verta modeliuoti scenarijus atskirai nuo bazinės prognozės, ne vien pasitikėti vienu skaičiumi.
— Bartas
Marketsfactor mokymai analitikams, norintiems eiti giliau
Šis straipsnis parodė, kaip skirtingos institucijos vertina 2026 m. riziką. Kitas žingsnis, jei nori pačiam skaityti rinkų signalus, ne tik institucijų suvestines, yra išmokti tai daryti sistemingai. Siūlomi mokymai remiasi ilgamete patirtimi finansų rinkose ir skirti padėti suprasti institucijų prognozes bei priimti investavimo sprendimus per struktūruotus kursus.
Jei tik pradedi vertinti makro rodiklius ir jų poveikį rinkoms, nemokamas seminaras yra logiška pradžia, nes jame pristatoma Marketsfactor metodika be įsipareigojimų. Norintiems giliau suprasti, kaip infliacijos ir energijos kainų scenarijai veikia įmonių vertinimą, Fundamentalios analizės akademija mokinama vertinti įmonių atsparumą tokiems šokams. Treideriams, kurie seka rinkų ciklus ir sektorių rotaciją, tinka techninė ir fundamentinė analizė. Registruokis į seminarą dabar ir pasirink kursą, atitinkantį tavo analizės lygį.
Šaltiniai
- Lietuvos ekonomikos apžvalga / 2026 m. balandis
- Lietuvos ekonomika šiemet augs 3,1 proc. – Finansų ministerija
- Economic forecast — Lithuania (European Commission)
Dažniausiai užduodami klausimai
Kokia BVP prognozė Lietuvai 2026 metams?
Lietuvos bankas ir Finansų ministerija prognozuoja apie 3,1 % BVP augimą 2026 metais. Šis tempas priklauso nuo vidaus vartojimo ir investicijų augimo, kuriuos gali sumažinti energijos kainų šokas.
Kokia infliacija numatoma Lietuvoje 2026 m.?
Infliacijos prognozės svyruoja nuo 3,7 % pagal Finansų ministeriją iki 5,1 % Lietuvos banko nepalankiame scenarijuje. Skirtumas kyla iš prielaidų apie energijos kainų raidą.
Koks pagrindinis rizikos veiksnys 2026 m. ekonomikai?
Pagrindinė rizika yra energijos kainų šokas, susijęs su geopolitiniu neapibrėžtumu, kaip pažymi Nepriklausoma fiskalinė institucija. Ilgalaikis energijos tiekimo sutrikimas galėtų kelti infliaciją ir stabdyti BVP augimą.
Kaip pensijų reforma veikia 2026 m. vartojimą?
Pensijų reformos lėšos sukuria vienkartinį vartojimo šuolį, kuris palaiko vidaus paklausą 2026 m. Šis efektas tikėtina išblėsta 2027 m., todėl augimo tempas gali sulėtėti be struktūrinio pagrindo.
Kur rasti gilesnę Lietuvos ekonomikos analizę investuotojams?
Marketsfactor siūlo mokymus, tokius kaip Fundamentalios analizės akademija, skirtus vertinti makro rizikas ir jų poveikį įmonėms. Nemokamas seminaras yra pirmas žingsnis susipažinti su metodika.