NT sutelktinis finansavimas Lietuvoje – tai investavimas į nekilnojamojo turto projektus per Lietuvos banko licencijuotų platformų, leidžiančių pradėti nuo kelių šimtų eurų. Didžiausią naudą duoda hipoteka užtikrinta paskola, tačiau ji negarantuoja pinigų susigrąžinimo. Prieš pervesdami pirmą eurą, patikrinkite vieną dalyką: ar platforma yra Lietuvos banko licencijuotų teikėjų sąraše.
Trumpai:
- Prieš investuodami patikrinkite, ar platforma yra Lietuvos banko licencijuotų teikėjų sąraše, nes tai užtikrina skaidrumą ir reguliavimą.
- Aukštesnis LTV rodiklis ir antrinė hipoteka kelia didesnę riziką, o bullet repayment struktūra gali užtrukti iki projekto pabaigos, sumažinant likvidumą.
- Lietuvos rinkoje metinė grąža iš NT sutelktinio finansavimo dažniausiai siekia 8–12 %, o viršijantys pasiūlymai gali būti susiję su didesne rizika.
- Diversifikacija tarp vystytojų, projektų ir patikimų vertintojų padeda sumažinti vieno nesėkmingo projekto poveikį portfeliui.
- Rinkos apžvalgoje akcentuojama, kad Lietuvos rinka toliau auga, tačiau dažnėja aukštesnio LTV ir bullet struktūros pasiūlymai, reikalaujantys didesnio investuotojo dėmesio.
Turinys
- Kaip veikia NT sutelktinio finansavimo procesas nuo pradžios iki grąžos
- Reguliavimas ir licencijavimas Lietuvoje
- Kokios rizikos slypi NT sutelktiniame finansavime
- Kontrolinis sąrašas: kaip pasirinkti platformą ir įvertinti projektą
- Rinkos apžvalga: kokie skaičiai valdo Lietuvos NT sutelktinį finansavimą
- Patarimai, kaip integruoti sutelktinį finansavimą į portfelį
- Kokia sektoriaus kryptis Lietuvoje matoma iš šalies
- Kaip Marketsfactor mokymai papildo jūsų NT investicijų analizę
- Šaltiniai
- Dažniausiai užduodami klausimai
Kaip veikia NT sutelktinio finansavimo procesas nuo pradžios iki grąžos
Kiekvienas projektas platformoje turi savo skaičių rinkinį, kurį reikia mokėti skaityti dar prieš spaudžiant mygtuką „investuoti“. Svarbiausi trys: LTV rodiklis (kiek paskolos suma sudaro nuo turto vertės), įkeitimo eilė (pirminė ar antrinė hipoteka) ir grąžinimo modelis (periodinės palūkanos ar visa suma pabaigoje, vadinamasis bullet repayment).
Pats investavimo kelias atrodo taip:
- Registracija ir tapatybės patvirtinimas (KYC). Platforma patikrina jūsų asmens dokumentus ir pinigų kilmę, kaip reikalauja finansinių paslaugų teisė.
- Pagrindinės informacijos apie investiciją dokumentas (PIID). Prieš kiekvieną projektą privalote gauti šį dokumentą, kuriame surašyta rizika, mokesčiai ir grąžinimo sąlygos, kaip nurodo Motieka teisininkų apžvalga.
- Keturių kalendorinių dienų apmąstymo laikotarpis. Nepatyrusiems investuotojams įstatymas suteikia laiko permąstyti sprendimą, ir per šį laiką paraiškos atšaukti nereikia aiškinti.
- Pasirinkimas tarp skolinimo ir vertybinių popierių modelio. Skolinimo atveju gaunate palūkanas, VP modelyje tampate dalininku ir grąža priklauso nuo projekto pelno.
Skirtumas tarp periodinių palūkanų ir bullet repayment struktūros nulemia jūsų pinigų srautą per visą investicijos laikotarpį, o ne tik galutinę sumą.
Reguliavimas ir licencijavimas Lietuvoje
Lietuvos bankas prižiūri visus sutelktinio finansavimo paslaugų teikėjus (SFPO), veikiančius pagal ES reglamentą 2020/1503. Šis reglamentas suvienodino taisykles visoje Europos Sąjungoje, tad platforma, licencijuota Lietuvoje, gali teikti paslaugas ir kitose ES šalyse, ir atvirkščiai.
Prieš registruodamiesi patikrinkite:
- ar platforma įtraukta į viešą Lietuvos banko prižiūrimų SFPO sąrašą;
- ar ji turi nuolatinę buveinę Lietuvoje arba veikia pagal kitos ES šalies licenciją su tarpvalstybiniu pranešimu;
- ar prie kiekvieno projekto pridedamas PIID dokumentas ir rizikos vertinimas;
- ar platforma reguliariai skelbia projektų grąžinimo ir vėlavimų ataskaitas.
Licencijos buvimas nereiškia, kad projektas be rizikos, bet reiškia, kad platformos veikla prižiūrima ir jai taikomi skaidrumo reikalavimai.
Kokios rizikos slypi NT sutelktiniame finansavime
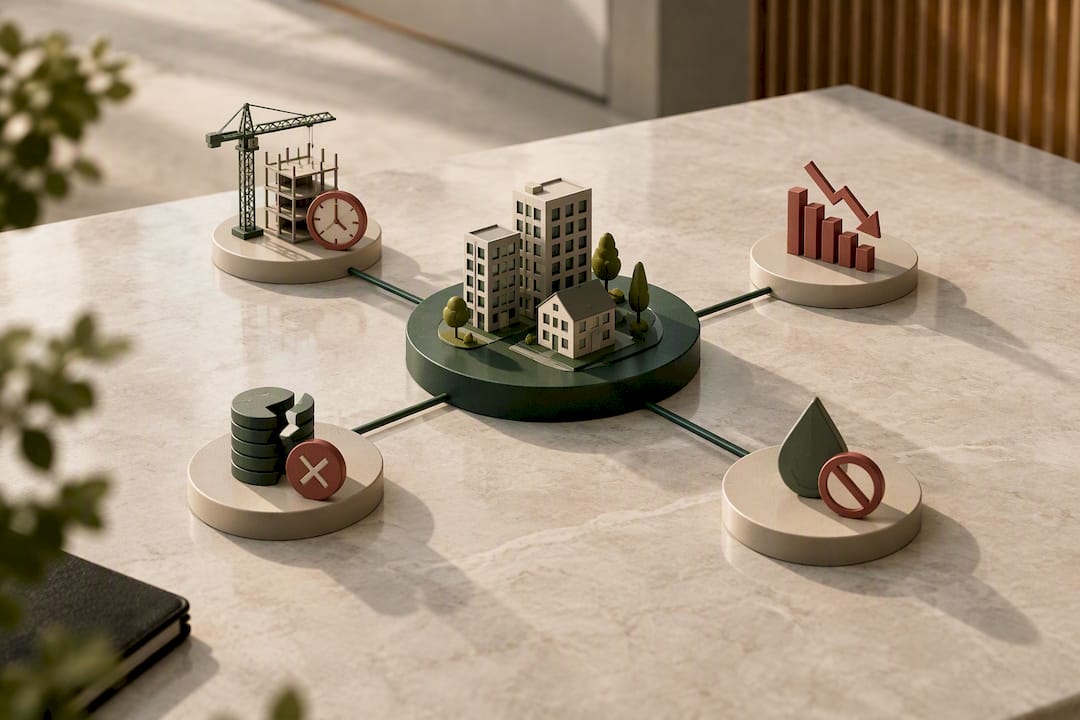
Didžiausia klaida, kurią daro pradedantys investuotojai: mano, kad hipoteka reiškia visišką saugumą. Iš tikrųjų svarbu, kokioje eilėje ta hipoteka stovi. Jei prieš jus jau yra banko paskola, jūsų reikalavimas patenkinamas tik po to, kaip primena BZNStart apžvalga apie sutelktinio finansavimo riziką.
Keturi dalykai, kuriuos verta įsivertinti kiekvienam projektui:
- LTV rodiklis. Kuo aukštesnis santykis tarp paskolos ir turto vertės, tuo mažiau erdvės liks, jei turtą teks parduoti skubiai.
- Hipotekos eilė. Pirminė hipoteka suteikia pirmumo teisę, antrinė – tik po to, kai patenkinami pirminiai kreditoriai.
- Likvidumas. Dauguma NT sutelktinio finansavimo investicijų neturi antrinės rinkos, tad pinigai užšaldomi iki projekto pabaigos.
- Vystytojo istorija. Patikrinkite, kiek projektų vystytojas jau užbaigė laiku ir kiek vėlavo.
Profesionalus patarimas: Neapsiribokite tuo, ar hipoteka apskritai įregistruota. Paprašykite platformos vertinimo ataskaitos datos ir vertintojo pavadinimo. Sena ar priklausoma vertinimo ataskaita gali rodyti pernelyg optimistišką turto kainą.
Diversifikacija tarp kelių vystytojų ir skirtingų projektų tipų sumažina vieno nesėkmingo projekto poveikį visam portfeliui.
Kontrolinis sąrašas: kaip pasirinkti platformą ir įvertinti projektą
Prieš investuodami peržiūrėkite kiekvieną projektą pagal šią seką:
- Patikrinkite licenciją. Įsitikinkite, kad platforma yra Lietuvos banko sąraše arba veikia pagal galiojantį tarpvalstybinį pranešimą.
- Perskaitykite PIID iki galo. Ten rasite realią rizikos klasę, ne tik rinkodaros tekstą.
- Paskaičiuokite LTV patys. Nepasitikėkite vien platformos pateiktu skaičiumi, palyginkite su nepriklausomu turto vertinimu.
- Paklauskite apie vystytojo nuosavą įnašą. Jei vystytojas rizikuoja tik svetimais pinigais, jo motyvacija baigti projektą laiku mažesnė.
- Pasitikrinkite hipotekos faktą Registrų centre. Už nedidelį mokestį galite patvirtinti, ar įkeitimas tikrai įregistruotas.
- Įvertinkite grąžinimo modelį. Jei tai bullet repayment, paklauskite, koks planas B, jei butai nebus parduoti laiku.
Raudona vėliava – kai grąža žymiai viršija rinkos vidurkį be aiškaus paaiškinimo, kodėl projektas rizikingesnis už kitus.
Rinkos apžvalga: kokie skaičiai valdo Lietuvos NT sutelktinį finansavimą
Per 2024 metus per sutelktinio finansavimo platformas Lietuvoje finansuota suma siekė apie 278,4 mln. eurų, rodydama, kad rinka toliau auga, nepaisant griežtesnio reguliavimo.
Tipinė metinė grąža NT projektuose per platformas Lietuvoje svyruoja apie 8–12 %, o pasiūlymai virš 13–14 % dažniausiai signalizuoja aukštesnę riziką arba antrinę įkeitimo poziciją, rodo Pinigai360 rinkos apžvalga. Rinkoje pastebima ir kita tendencija: dažnėja aukštesnio LTV ir bullet repayment struktūros pasiūlymai, kurie reikalauja atidesnio investuotojo vertinimo, kaip pažymi Infoerdve analizė.
Patarimai, kaip integruoti sutelktinį finansavimą į portfelį
NT sutelktinis finansavimas tinka kaip papildoma, o ne pagrindinė portfelio dalis, ypač investuotojams, kurie jau turi likvidesnių pozicijų akcijose ar ETF fonduose. Prieš skirdami dalį kapitalo tokiems projektams, verta sustiprinti gebėjimą skaityti finansinius rodiklius ir vertinti riziką.
- Išmokite skaičiuoti ir interpretuoti LTV rodiklį patys, nepasitikėdami vien platformos pateiktu skaičiumi.
- Sustiprinkite fundamentalios analizės įgūdžius, kad galėtumėte įvertinti vystytojo finansinę būklę ne tik iš platformos aprašymo.
- Naudokitės technine analize sekdami NT rinkos ciklus, kurie veikia projektų pardavimo spartą.
Marketsfactor techninės ir fundamentinės analizės kursas padeda investuotojams sustiprinti tuos pačius įgūdžius, kurie reikalingi ir due diligence atliekant prieš NT sutelktinio finansavimo investiciją.
Kokia sektoriaus kryptis Lietuvoje matoma iš šalies
Reguliavimas Lietuvoje jau suteikia solidų pagrindą, bet jis neapsaugo nuo pačių investuotojų aplaidumo. Didžiausia rizika artimiausiais metais bus ne platformų nesąžiningumas, o investuotojų polinkis vytis aukštesnę grąžą nesuprantant, kodėl ji aukštesnė. Verta investuoti laiką į LTV ir hipotekos eilės supratimą prieš investuojant pinigus, o rinktis tik licencijuotas platformas su skaidria istorija.
— Bartas
Kaip Marketsfactor mokymai papildo jūsų NT investicijų analizę
Vertindami NT projektą per sutelktinio finansavimo platformą, jūs iš esmės atliekate mini finansinę analizę: skaičiuojate rizikos ir grąžos santykį, tikrinate vystytojo patikimumą, lyginate su rinkos vidurkiais. Būtent tokius įgūdžius ir stiprina Marketsfactor mokymai.
Marketsfactor fundamentalios analizės akademija moko vertinti įmonių ir projektų finansinius rodiklius, o šie principai tiesiogiai pritaikomi vertinant vystytojo finansinę būklę prieš investuojant į jo NT projektą per platformą. Norintiems giliau suprasti rinkos ciklus, kurie veikia NT pardavimų spartą, tinka Elioto bangų studija arba techninę analizę nagrinėjantis „Advanced Price Action“ kursas. Jeigu dar neapsisprendėte, ar mokamas kursas jums reikalingas, pradėkite nuo nemokamo seminaro ir įvertinkite, kuri kryptis labiausiai atliepia jūsų investavimo tikslus. Registracija į bet kurį kursą užtrunka kelias minutes.
Šaltiniai
- Sutelktinis finansavimas ir tarpusavio skolinimas | Lietuvos bankas
- Sutelktinis finansavimas NT projektams: ką būtina žinoti investuotojams ir projektų vykdytojams (Motieka)
- Obligacijos ir sutelktinis finansavimas: kur slypi tikroji rizika investuotojams? (BZNStart)
- Investicijos 2026: NT sutelktinio finansavimo rizikos (Infoerdve)
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kas yra NT sutelktinis finansavimas Lietuvoje?
Tai būdas investuoti į nekilnojamojo turto projektus kartu su kitais investuotojais per internetinę platformą, dažniausiai suteikiant paskolą vystytojui, užtikrintą hipoteka. Investuoti galima nuo nedidelių sumų, tačiau grąža priklauso nuo projekto sėkmės ir hipotekos eilės.
Kaip patikrinti, ar platforma legali Lietuvoje?
Patikrinkite, ar platforma yra Lietuvos banko prižiūrimų sutelktinio finansavimo teikėjų sąraše. Jei jos ten nėra ir ji neturi tarpvalstybinio pranešimo iš kitos ES šalies, platformos veikla nėra prižiūrima.
Kokia tipinė grąža NT sutelktinio finansavimo projektuose?
Lietuvoje dažniausiai siūloma metinė grąža svyruoja apie 8–12 %, rodo rinkos apžvalga. Aukštesnė grąža dažnai reiškia didesnę riziką arba antrinę hipotekos poziciją.
Kuo skiriasi pirminė ir antrinė hipoteka?
Pirminė hipoteka suteikia investuotojui pirmumo teisę į turtą, jei vystytojas nesugeba grąžinti paskolos. Antrinė hipoteka patenkinama tik po pirminių kreditorių, todėl ji rizikingesnė net esant tam pačiam LTV rodikliui.
Ar sutelktinis finansavimas tinka pradedantiesiems investuotojams?
Tinka, tačiau tik kaip papildoma portfelio dalis po to, kai suprantami pagrindiniai rizikos rodikliai, tokie kaip LTV ir hipotekos eilė. Marketsfactor techninės ir fundamentinės analizės kursas padeda susiformuoti tokį analitinį pagrindą prieš pradedant investuoti.
Kiek laiko trunka investicija nuo pradžios iki grąžos?
Terminas priklauso nuo projekto, bet dažniausiai svyruoja nuo kelių mėnesių iki dvejų metų, priklausomai nuo statybos ar pardavimo etapo. Bullet repayment atveju visa suma grąžinama projekto pabaigoje, todėl likvidumo nėra iki tos datos.