P2P skolinimas Lietuvoje gali būti prasminga portfelio dalis, jei investuotojas diversifikuoja tarp dešimčių paskolų, renkasi platformas iš Lietuvos banko sąrašo ir skaičiuoja grąžą po mokesčių, o ne pagal reklaminę palūkanų normą. Priežiūra Lietuvos banko lygiu apsaugo nuo aiškiausių sukčiavimo atvejų, bet nepanaikina kredito ar likvidumo rizikos. Toliau paaiškinsime, kaip veikia platformos, kiek reikia mokėti VMI ir kaip pradėti neprarandant miego.
Trumpai:
- Investuotojai turi pasirinkti platformas iš Lietuvos banko sąrašo ir diversifikuoti portfelį, kad sumažintų pagrindines rizikas.
- Mokesčiai taikomi tik viršijus 500 € per mokestinį laikotarpį, o žemesnės sumos gali būti neapmokestinamos, jei laikomasi VMI sąlygų.
- Realios metinės grąžos po nuostolių ir mokesčių dažnai būna žemesnės už reklamuojamą, dažnai vos vienženklės.
- Pradedantiesiems rekomenduojama pradėti nuo 20–30 paskolų diversifikacijos ir susidaryti tinkamą likvidumo rezervą.
- Rinkos rodiklis yra orientacinis, nes individualus portfelis gali būti labiau pažeidžiamas nei vidutinis duomenų įvertinimas.
Turinys
- Kas yra P2P skolinimas Lietuvoje ir kaip jis yra reglamentuotas
- Kaip praktiškai veikia P2P platformos: registracija, investavimo režimai, antrinė rinka
- Pagrindinės P2P skolinimo rizikos ir kaip jas realiai mažinti
- Mokesčiai ir deklaravimas pagal VMI: ką praktikas turi žinoti
- Lietuvos P2P rinkos dydis ir kokybės rodikliai pagal Lietuvos banką
- Kaip pradėti: kontrolinis sąrašas pirmosioms 4–8 savaitėms
- Marketsfactor praktinė įžvalga: kaip apskaičiuoti po mokesčių grąžą
- Kur P2P tikrai turėtų atsidurti jūsų investicijų portfelyje
- Mokymai, padedantys geriau vertinti riziką
- Šaltiniai
- Dažniausiai užduodami klausimai
Kas yra P2P skolinimas Lietuvoje ir kaip jis yra reglamentuotas
P2P skolinimas Lietuvoje reiškia sistemą, kurioje platforma sujungia žmones, norinčius skolinti pinigus, su tais, kurie ima paskolą. Pati platforma paskolos neišduoda iš savo kapitalo. Ji tik administruoja procesą: vertina skolininką, formuoja paskolos sąlygas ir paskirsto investuotojų pinigus tarp konkrečių paskolų arba jų dalių.
Lietuvos bankas apibrėžia tarpusavio skolinimą kaip veiklą, kurioje fiziniai ir juridiniai asmenys skolina pinigus kitiems fiziniams asmenims per platformos administruojamą sistemą. Svarbu suprasti vieną dalyką: tai nėra bankinis indėlis. Nėra valstybės garantuojamo indėlių draudimo, kuris kompensuotų nuostolius, jei skolininkas nebegrąžina pinigų.
Kad platforma galėtų veikti Lietuvoje, ji turi būti įtraukta į viešąjį tarpusavio skolinimo platformų operatorių sąrašą, kurį tvarko Lietuvos bankas. Įrašymas į šį sąrašą reiškia, kad operatorius atitinka formalius reikalavimus: turi vidaus kontrolės procedūras, veiklos tęstinumo planus ir yra pasirengęs teikti ataskaitas priežiūros institucijai. Prieš investuojant pirmą eurą, patikrinti, ar konkreti platforma yra šiame sąraše, užima kelias minutes ir apsaugo nuo akivaizdžiausių rizikų.
Platesnį teisinį pagrindą kuria Europos Sąjungos reglamentas 2020/1503, kuris nustato bendrus informavimo ir veiklos standartus sutelktinio finansavimo paslaugų teikėjams visoje ES. Reglamentas reikalauja, kad platforma investuotojui pateiktų suprantamą informaciją apie kiekvieną paskolą: skolininko riziką, grąžinimo sąlygas ir mokesčius. Tai naudinga skaidrumo prasme, bet reglamentas nėra draudimo produktas. Jis nustato taisykles žaidimui, ne garantuoja žaidimo rezultatą.
Praktiškai tai reiškia, kad Lietuvos investuotojas turi du skirtingus apsaugos sluoksnius: nacionalinę priežiūrą per Lietuvos banką ir bendrą ES informavimo standartą. Abu sluoksniai mažina sukčiavimo tikimybę, bet nė vienas jų neapsaugo nuo to, kad skolininkas paprasčiausiai nebegrąžins paskolos dėl asmeninių finansinių bėdų. Pilną finansų rinkos dalyvių sąrašą, įskaitant tarpusavio skolinimo operatorius, galima peržiūrėti Lietuvos banko registre.
Kaip praktiškai veikia P2P platformos: registracija, investavimo režimai, antrinė rinka
Procesas nuo registracijos iki pirmos investicijos yra gana standartizuotas visose Lietuvoje veikiančiose platformose, nors detalės skiriasi.
- Registracija ir tapatybės patikra. Reikia pateikti asmens dokumentą, kartais ir gyvenamosios vietos patvirtinimą. Šis KYC (kliento pažinimo) žingsnis yra teisinis reikalavimas, ne platformos kaprisas — jis susijęs su pinigų plovimo prevencijos taisyklėmis.
- Sąskaitos papildymas. Pinigai pervedami banko pavedimu į platformos nurodytą sąskaitą, dažniausiai per kelias darbo dienas jie atsiranda investuotojo vidinėje piniginėje.
- Investavimo režimo pasirinkimas. Čia atsiranda esminis pasirinkimas tarp rankinio ir automatinio investavimo.
- Portfelio stebėjimas ir grąžos rinkimas. Kiekvienas mokėjimas skaidomas į pagrindinės sumos grąžinimą ir palūkanas, kurios kaupiasi sąskaitoje.
Rankinis investavimas leidžia peržiūrėti kiekvieną paskolą atskirai: skolininko riziko klasę, palūkanų normą, terminą, ar yra atpirkimo garantija. Tai užima laiko, bet duoda kontrolę. Automatinis investavimas veikia priešingai: nustatai filtrus (pavyzdžiui, maksimali suma vienai paskolai, priimtinos riziko klasės, terminas) ir sistema pati paskirsto pinigus atitinkančioms paskoloms. Automatinę strategiją rekomenduojama konfigūruoti smulkiau nei numatytieji nustatymai — dažna klaida yra palikti platformos pasiūlytus parametrus be peržiūros, o tada nustebti, kai portfelis pilnas vienos rizikingiausios paskolų kategorijos.
Antrinė rinka leidžia parduoti savo turimą reikalavimo teisę kitam investuotojui anksčiau, nei paskola grąžinama iki galo. Tai skamba kaip likvidumo sprendimas, bet realybė sudėtingesnė: Lietuvos bankas pažymi, kad antrinės rinkos likvidumas priklauso nuo to, ar atsiranda kitas pirkėjas, norintis tą konkrečią paskolą. Patrauklios, mažos rizikos paskolos parduodamos greitai, dažnai su nedidele priemoka. Probleminės ar žemo pelningumo paskolos gali kaboti antrinėje rinkoje savaitėmis, jei apskritai atsiranda pirkėjas.
Pajamų srautas formuojasi iš skolininko mokamų palūkanų, atskaičius platformos administravimo mokestį, kuris skiriasi tarp operatorių. Kai kurios platformos siūlo atpirkimo garantiją, kuri, jei skolininkas smarkiai vėluoja, kompensuoja investuotojui iš garantinio fondo arba trečiosios šalies. Čia svarbus niuansas: atpirkimo garantija nėra indėlių draudimas. Ji priklauso nuo garantuojančio subjekto finansinio pajėgumo, kuris masinio nemokumo atveju gali tiesiog nespėti kompensuoti visų investuotojų vienu metu.
Pagrindinės P2P skolinimo rizikos ir kaip jas realiai mažinti
Trys rizikos tipai lemia, ar P2P portfelis atneš pelną, ar nuostolį: kredito rizika, likvidumo rizika ir platformos rizika. Kiekviena veikia kitaip, ir kiekvienai reikia kitokio sprendimo.
Kredito rizika yra pati akivaizdžiausia: skolininkas nebegrąžina paskolos. Vieno tokio įvykio poveikis portfeliui priklauso tiesiogiai nuo to, kiek pinigų buvo įdėta į tą vieną paskolą. Diversifikacija čia nėra teorinis patarimas — tai matematinis skirtumas tarp nemalonaus mėnesio ir sugriauto portfelio.
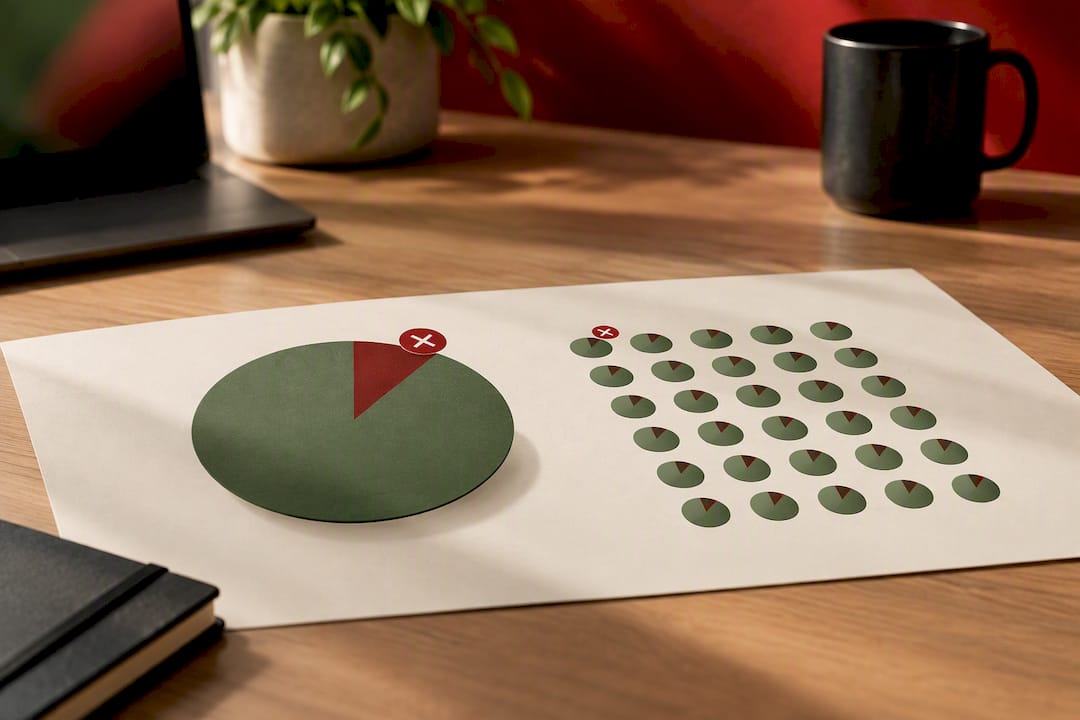
Likvidumo rizika susijusi su tuo, kad P2P pinigai nėra tokie pat lengvai atsiimami kaip indėlis banke. Jei antrinėje rinkoje nėra pirkėjo, investuotojas turi laukti natūralaus paskolos grąžinimo grafiko. Tai reiškia, kad pinigai, kuriuos gali reikėti staiga panaudoti, į P2P platformą neturėtų patekti.
Platformos rizika yra ta, kurią dažniausiai pervertinama arba nepakankamai supranta. Lietuvos banko priežiūra yra svarbus atrankos kriterijus, bet ne garantija paskolų saugumui — priežiūra tikrina, ar operatorius veikia pagal taisykles, ne ar visos jo skolintos paskolos grįš. Priežiūros institucija gali sustabdyti veikiančią, bet netvarkingai administruojamą platformą, tačiau ji negarantuoja, kad konkrečios paskolos portfelyje bus grąžintos.
Kaip tai valdyti praktiškai:
- Nustatyti maksimalią sumą vienai paskolai, dažniausiai 1–2 % viso P2P portfelio.
- Rinktis platformas tik iš Lietuvos banko viešojo operatorių sąrašo.
- Automatinės strategijos filtruose apriboti žemiausios kokybės riziko klases, net jei tai reiškia mažesnę reklamuojamą palūkanų normą.
- Laikyti dalį lėšų, skirtų greitam prieinamumui, ne P2P platformose, o instrumentuose su trumpesniu terminu.
- Peržiūrėti kiekvienos platformos atpirkimo garantijos sąlygas, ne tik jos egzistavimo faktą.
Profesionalus patarimas: Prieš investuojant į naują platformą, patikrinkite ne tik jos reklamuojamą vidutinę grąžą, bet ir metodiką, kaip ji skaičiuojama. Kai kurios platformos į grąžos skaičiavimą neįtraukia dar neatgautų pradelstų paskolų, todėl skaičius atrodo geriau, nei realiai yra portfelyje.
Likvidumo problemą dažnai sprendžia paprasta taisyklė: bet kuri suma, kurios gali prireikti per ateinančius 6–12 mėnesių, į P2P paskolas visai neturėtų patekti.
Mokesčiai ir deklaravimas pagal VMI: ką praktikas turi žinoti
P2P palūkanos Lietuvoje apmokestinamos gyventojų pajamų mokesčiu (GPM), bet su viena reikšminga išimtimi, kurią daugelis pradedančiųjų investuotojų nepastebi.
VMI paaiškina, kad palūkanų iš P2P paskolų suma iki 500 € per mokestinį laikotarpį gali būti neapmokestinama, jei tenkinamos VMI nurodytos sąlygos. Tai reiškia, kad nedidelis investuotojas, kurio metinės palūkanų pajamos neviršija šios ribos, gali visą sumą pasilikti be GPM. Viršijanti dalis apmokestinama pagal galiojančius GPM tarifus, ir tą viršijančią sumą reikia deklaruoti metinėje pajamų deklaracijoje.
Praktinė VMI įžvalga svarbi ir dėl kitos priežasties: 500 € lengvata taikoma konkrečiai palūkanų kategorijai per mokestinį laikotarpį, ne visai investicinei veiklai iš karto. Tai reiškia, kad investuotojas, planuojantis realią grąžą, turėtų skaičiuoti po mokesčių rezultatą, o ne bruto palūkanų normą, kurią rodo platformos rinkodara.
Ką praktiškai reikia daryti kiekvieno mokestinio laikotarpio pabaigoje:
- Atsisiųsti iš platformos metinę pajamų ataskaitą, kurioje nurodyta bendra sumokėtų palūkanų suma.
- Patikrinti, ar bendra suma iš visų P2P platformų viršija 500 € ribą.
- Jei viršija, viršijančią dalį įtraukti į metinę GPM deklaraciją per VMI elektroninę sistemą.
- Saugoti platformų ataskaitas bent penkis metus, jei VMI paprašytų patikrinimo.
- Jei investuojama per kelias platformas vienu metu, susumuoti visų jų palūkanas, nes 500 € riba taikoma bendrai, o ne kiekvienai platformai atskirai.
Investuotojui, turinčiam palūkanų iš keliolikos skirtingų šaltinių (banko indėlių, obligacijų, P2P), verta iš anksto susidėliot visą metinę schemą, kad deklaravimo metu nereikėtų skubotai rinkti dokumentų iš penkių skirtingų platformų.
Lietuvos P2P rinkos dydis ir kokybės rodikliai pagal Lietuvos banką
Rinkos mastas parodo, kiek P2P skolinimas Lietuvoje iš tikrųjų yra prigijęs, ne tik reklaminis fenomenas.
Pagal Lietuvos banko 2025 metų rinkos apžvalgą, P2P segmente veikė apie keliolika tūkstančių investuotojų, o bendras portfelio dydis sudarė keliasdešimt milijonų eurų. Šie skaičiai rodo, kad rinka nėra maža nišinė eksperimentinė sistema, bet ir nėra masinio mastelio produktas, prilygstantis, pavyzdžiui, indėlių rinkai.
Šis skaičius rodo, kokia dalis viso rinkos portfelio yra rimtoje bėdoje, bet jo negalima automatiškai pritaikyti savo asmeniniam portfeliui.
Kodėl šis skirtumas svarbus? Rinkos vidurkis suskaičiuotas iš visų platformų, visų riziko klasių ir visų investuotojų kartu. Konkretaus investuotojo pradelstų paskolų dalis gali būti gerokai mažesnė, jei jis rinkosi tik konservatyvias riziko klases, arba gerokai didesnė, jei automatinė strategija be filtrų sugrūdo pinigus į aukščiausios rizikos segmentą siekiant didesnės reklamuojamos normos. Rinkos rodiklis yra orientacinis kontekstas, ne asmeninio rezultato prognozė.
Jei investuotojo portfelis nediversifikuotas tarp dešimčių paskolų, tikimybė, kad jam individualiai "pasiseka" prasčiau nei rinkos vidurkiui, yra visiškai reali. Šis skaičius turėtų būti argumentas plačiai diversifikacijai, ne priežastis vengti P2P visiškai.
Kaip pradėti: kontrolinis sąrašas pirmosioms 4–8 savaitėms
Pradėti investuoti į P2P skolinimą Lietuvoje verta laipsniškai, ne įmetant visą numatytą sumą pirmą savaitę.
- Patikrinti platformos statusą. Prieš registraciją peržiūrėti Lietuvos banko viešąjį operatorių sąrašą ir įsitikinti, kad platforma jame yra.
- Perskaityti paskutinę metinę ataskaitą. Dauguma platformų skelbia savo pradelstų paskolų statistiką ir metodiką — palyginti su Lietuvos banko rinkos vidurkiu.
- Nusistatyti bendrą P2P alokacijos dydį. Dauguma konservatyvių investuotojų P2P skiria tik nedidelę dalį viso investicinio portfelio, o didesnę dalį palieka likvidesniems arba mažiau rizikingiems instrumentams.
- Padalinti pirmą įnašą tarp bent 20–30 paskolų. Net su nedidele suma diversifikacija nuo pirmos dienos apsaugo nuo vieno nesėkmingo skolininko poveikio.
- Sukonfigūruoti automatinės strategijos filtrus rankiniu būdu. Neapsiriboti numatytaisiais nustatymais, apriboti maksimalią sumą vienai paskolai ir žemiausios kokybės riziko klases.
- Palikti likvidumo rezervą už P2P ribų. Suma, kurios gali prireikti per artimiausius 6–12 mėnesių, turi likti pasiekiamesnėje vietoje.
- Pažymėti kalendoriuje deklaravimo terminą. Metinę VMI deklaraciją reikia paruošti laiku, susumavus palūkanas iš visų naudojamų platformų.
- Peržiūrėti portfelį kas ketvirtį. Patikrinti, ar pradelstų paskolų dalis asmeniniame portfelyje neauga sparčiau nei buvo planuota.
Toks skirstymas nėra universali taisyklė, bet gera pradinė struktūra tam, kas pirmą kartą bando P2P skolinimą.
Antrinę rinką verta pradėti naudoti tik po to, kai jau yra susiformavęs bent kelių mėnesių portfelis ir aiškus supratimas, kurios paskolos joje parduodamos greitai, o kurios kaboja savaitėmis. Bandyti parduoti pirmą turimą paskolą per antrinę rinką dieną, kai iškyla nenumatytas poreikis pinigams, yra rizikinga strategija, nes tiksliai tas momentas dažnai sutampa su bendru rinkos nervingumu, kai pirkėjų mažiau.
Marketsfactor praktinė įžvalga: kaip apskaičiuoti po mokesčių grąžą
Platformos reklamoje dažnai matoma 10–14 % metinė grąža skamba patraukliai, bet tai bruto skaičius prieš atskaitant tris dalykus: pradelstas neatgautas paskolas, platformos administravimo mokestį ir GPM sumą, viršijančią 500 € neapmokestinamą ribą.
Paimkime pavyzdį. Teoriškai tai būtų 360 € per metus. Tačiau jei portfelio pradelstų paskolų nuostolis siekia apie 2 procentinius punktus (panašu į rinkos vidurkį, matomą Lietuvos banko duomenyse), reali grąža prieš mokesčius krenta apie 300 € ribos. Iš šios sumos 500 € riba dažniausiai apsaugo visą uždarbį nuo GPM, jei investuotojas neturi kitų P2P pajamų šaltinių tais metais. Bet padvigubinus investuojamą sumą arba pridėjus kitą platformą, dalis palūkanų greitai pereina virš neapmokestinamos ribos ir tampa apmokestinama.
10–14 % reklamuojama bruto grąža po pradelstų paskolų nuostolių ir mokesčių praktikoje dažnai virsta gerokai kuklesniu vienaženkliu skaičiumi.
Prieš įkeliant kapitalą, verta pereiti šį kontrolinį sąrašą:
- Ar platforma yra Lietuvos banko viešajame sąraše?
- Ar žinoma, kaip skaičiuojama reklamuojama vidutinė grąžos norma (su pradelstomis paskolomis ar be jų)?
- Ar suplanuota, kaip diversifikuoti bent tarp 20–30 paskolų nuo pirmos investicijos?
- Ar žinoma, kokia dalis portfelio patenka į aukščiausios rizikos klasę per automatinę strategiją?
- Ar apskaičiuota, kiek palūkanų viršys 500 € neapmokestinamą ribą per metus?
- Ar yra atskiras likvidumo rezervas, nesusijęs su P2P paskolomis?
Automatinė strategija tinka investuotojui, kuris nori taupyti laiką ir yra pasirengęs griežtai apriboti filtrus. Rankinis pasirinkimas geriau tinka tiems, kurie turi laiko peržiūrėti kiekvieną paskolą ir norų vengti net menkiausio atsitiktinumo tarp riziko klasių.
Kur P2P tikrai turėtų atsidurti jūsų investicijų portfelyje
P2P skolinimas man atrodo prasmingas tik kaip nedidelė, gerai apribota portfelio dalis, ne kaip pagrindinis investavimo įrankis. Didžiausia klaida, kurią matau pradedančiuosiuose investuotojuose, nėra pati P2P rizika. Tai per didelis pasitikėjimas reklamuojama palūkanų norma ir nepakankama diversifikacija tarp paskolų.
Praktikoje geriausiai veikia derinys: P2P kaip papildomas, ribotas segmentas prie akcijų, ETF fondų ir obligacijų, ne kaip jų pakaitalas. Prieš skirstant kapitalą tarp instrumentų, verta suprasti, kaip vertinti rizikos ir grąžos santykį plačiau, ne tik viename segmente — tam gali padėti techninės ir fundamentinės analizės principai, pritaikyti ir kitiems turto klasėms. Lietuvos banko priežiūra suteikia ramybę dėl akivaizdaus sukčiavimo, bet ne dėl paskolų kokybės. Tą atsakomybę nešioja pats investuotojas.
— Bartas
Mokymai, padedantys geriau vertinti riziką
P2P skaičiai ir riziką suprasti yra tik dalis platesnio įgūdžio: mokėti įvertinti, kada grąža realiai kompensuoja riziką, ir kada reklaminis skaičius tik gražiai atrodo lape. Šitą įgūdį galima įgyti per konkrečius analizės metodus, taikomus įvairioms turto klasėms, ne tik P2P paskoloms.
Techninės ir fundamentinės analizės mokymas moko vertinti finansinius instrumentus ir matuoti riziką sistemingai, ne intuityviai. Tiems, kurie nori pradėti be finansinės rizikos, nemokamas seminaras yra paprasčiausias būdas susipažinti su Marketsfactor mokymo principais ir pamatyti, ar rizikos vertinimo metodika tinka jūsų investavimo stiliui. Nuo 2011 metų dirbantys su rinkų analize ir mokymais, Orientuojamasi tiek į pradedančiuosius, tiek į patyrusius investuotojus, kurie nori priimti sprendimus, paremtus skaičiais, ne skelbimais. Norintiems gilesnio kurso, Fundamentalios analizės akademija suteikia sistemingą pagrindą vertinti bet kokį finansinį turtą, įskaitant alternatyvius investavimo instrumentus. Registracija į seminarą yra pirmas žingsnis norintiems tvarkyti portfelio riziką profesionaliau.
Šaltiniai
Prieš investuojant į P2P skolinimą Lietuvoje, verta pačiam patikrinti pirminius šaltinius, ne tik antrines apžvalgas.
- Sutelktinis finansavimas ir tarpusavio skolinimas | Lietuvos bankas
- Palūkanų deklaravimas už 2025 metus | VMI
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kas yra P2P skolinimas Lietuvoje paprastai?
P2P skolinimas yra sistema, kurioje platforma sujungia žmones, norinčius skolinti pinigus, su skolininkais, o pati platforma tik administruoja procesą, ne skolina iš savo kapitalo. Lietuvoje tokios platformos turi būti įtrauktos į Lietuvos banko viešąjį operatorių sąrašą.
Ar P2P skolinimas Lietuvoje yra saugus?
Priežiūra sumažina sukčiavimo riziką, bet nepanaikina kredito ar likvidumo rizikos, kylančios iš konkrečių paskolų. Lietuvos bankas pataria investuoti tik per prižiūrimas platformas ir griežtai diversifikuoti tarp daugelio paskolų.
Kiek mokesčių reikia mokėti nuo P2P palūkanų?
Palūkanos iki 500 € per mokestinį laikotarpį gali būti neapmokestinamos, jei tenkinamos VMI nustatytos sąlygos. Viršijanti suma apmokestinama pagal galiojantį GPM tarifą ir turi būti deklaruota metinėje deklaracijoje.
Kokia yra vidutinė P2P grąža Lietuvoje?
Atskaičius pradelstų paskolų nuostolius ir administravimo mokestį, rezultatas gali skirtis nuo reklamuojamo skaičiaus kelis procentinius punktus.
Kiek investuotojų šiuo metu naudojasi P2P platformomis Lietuvoje?
Pagal Lietuvos banko 2025 metų rinkos apžvalgą, P2P segmente veikė apie 46–47 tūkstančiai investuotojų su bendru portfeliu apie 186–209 mln. €.
Kaip pradedantis investuotojas gali sumažinti P2P riziką?
Svarbiausia diversifikuoti tarp bent 20–30 skirtingų paskolų nuo pat pradžios ir apriboti maksimalią sumą, investuojamą į vieną paskolą. Papildomai verta pasitikrinti analizės ir rizikos vertinimo pagrindus per struktūruotus mokymus, kad sprendimai būtų grįsti skaičiais, ne reklama.